vendas.
Antes de comparar resultados, padronize o significado dos dados. Um relatório só é comparável quando período, status, categorias e critérios de cálculo são os mesmos. A padronização deve ajudar a leitura sem apagar diferenças de endereço, público e operação.
Defina o que será comum
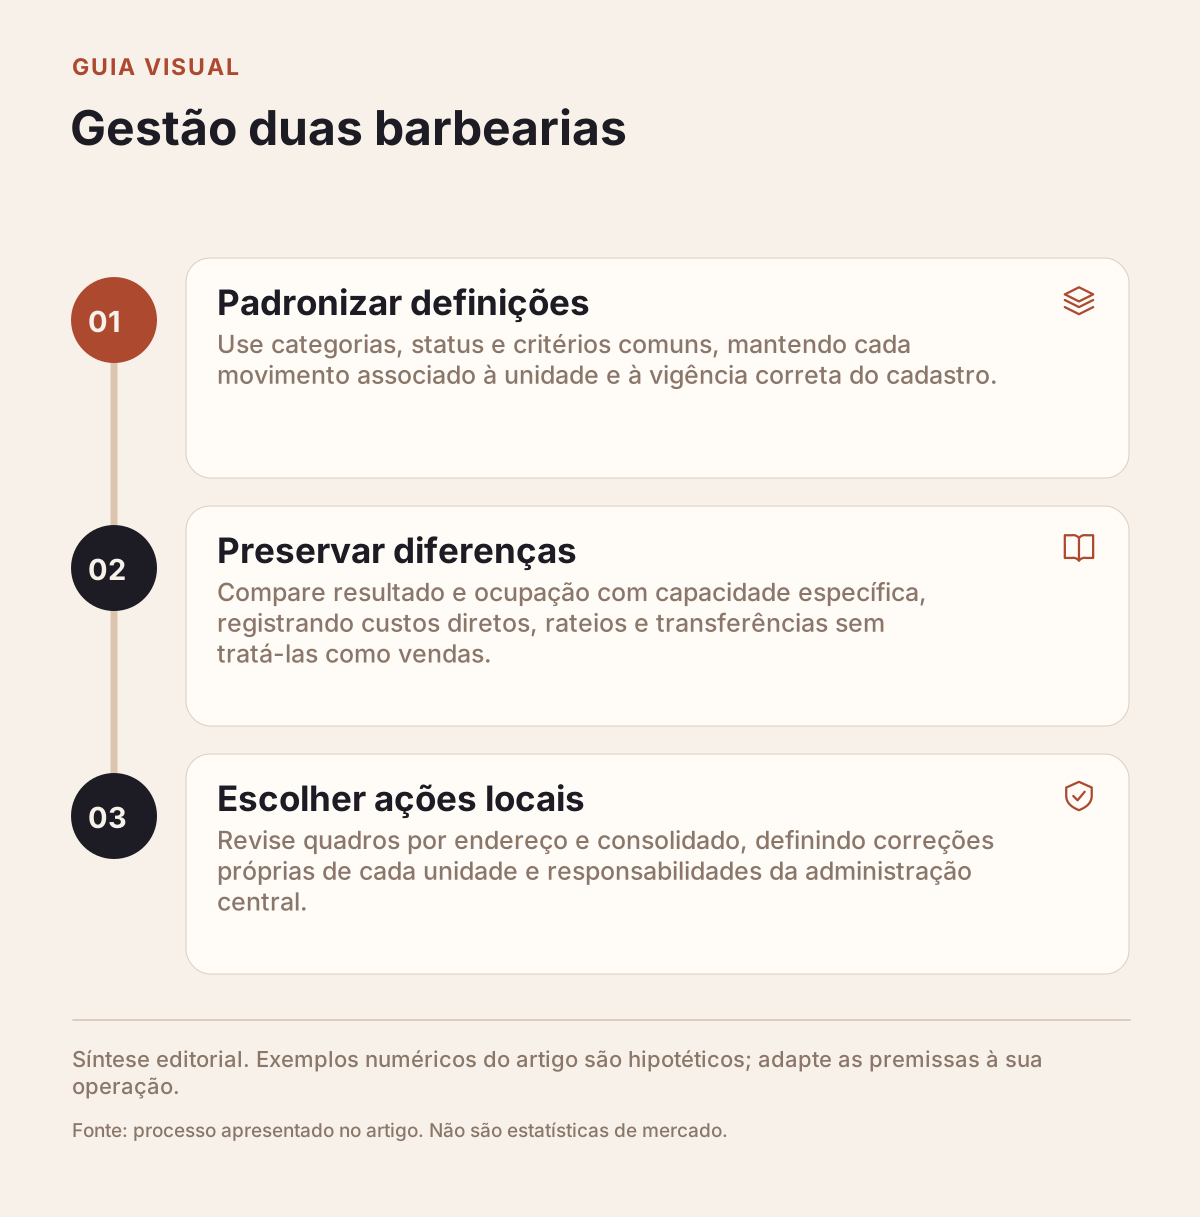
Crie uma lista central de categorias financeiras, formas de pagamento e indicadores. Estabeleça quando um atendimento é considerado concluído, como um estorno aparece e o que conta como plano ativo. Escreva as regras em linguagem que a recepção e os gestores consigam aplicar.
Mantenha identificadores de unidade em agendamentos, vendas, despesas e movimentos de estoque. Se o mesmo produto tem o mesmo código nas duas lojas, o saldo ainda precisa ser separado por local. Um cadastro compartilhado não significa estoque compartilhado.
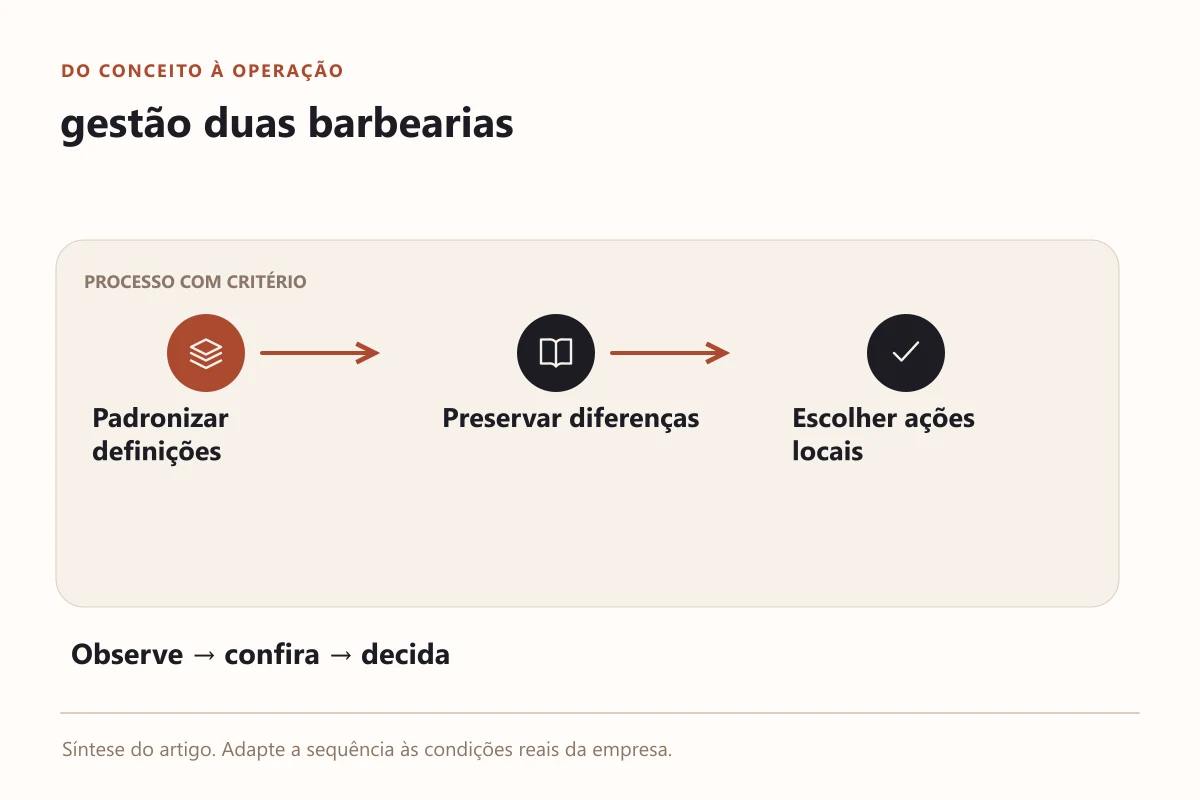
Preserve o que é específico de cada endereço
Horário de funcionamento, equipe, capacidade, preços autorizados e disponibilidade podem variar. Uma unidade com três profissionais em horário integral não deve receber a mesma meta bruta de outra com duas pessoas trabalhando parte do dia.
Considere 200 horas vendáveis na unidade A e 300 na unidade B. Com 140 e 180 horas ocupadas, respectivamente, a ocupação seria de 70% em A e 60% em B. A unidade B atendeu mais horas, mas utilizou uma parcela menor de sua capacidade. Os dois fatos merecem leitura conjunta.
O cadastro público também deve representar cada local real e suas informações corretas, conforme as diretrizes do Perfil da Empresa no Google. Essa identificação por endereço evita confusão entre o que o cliente encontra e o que a equipe opera.
Compare contribuição e custos, não apenas vendas
Registre os custos diretamente ligados a cada unidade no endereço correspondente. Para despesas centrais, como uma campanha institucional ou a administração, defina um critério de rateio e deixe-o visível. Alterar o critério silenciosamente distorce a evolução dos resultados.
Uma despesa pode ser distribuída por uso efetivo, número de profissionais ou outro fator justificável. Receita como base de rateio pode servir em alguns casos, mas não resolve automaticamente qualquer custo. Confira se o critério representa o consumo do recurso.
Mostre resultado antes e depois das despesas compartilhadas. Se uma unidade gera contribuição positiva e fica negativa apenas após o rateio, a decisão é diferente da unidade que perde dinheiro em cada serviço vendido. Abrir o detalhe permite discutir causas.
Controle transferências e pessoas
Na transferência de dez pomadas, registre a saída no estoque de origem e a entrada no destino com o mesmo documento de referência. Isso não é venda ao cliente nem consumo interno. Confira o recebimento físico antes de considerar o movimento encerrado.
Quando um profissional trabalha nos dois endereços, associe cada atendimento ao local onde ocorreu. Observe deslocamento, tempo indisponível e regras de remuneração. Não duplique o profissional como se fossem pessoas independentes apenas para contornar uma limitação do cadastro.
Determine também quais gestores podem acessar as duas unidades e quais dados ficam restritos ao próprio local. Um substituto temporário pode precisar operar a agenda sem receber acesso permanente a todo o financeiro.
Padronize também a versão do cadastro utilizada na comparação. Se um serviço mudou de duração em uma loja, registre a vigência para interpretar a ocupação sem reescrever o passado.
Faça uma reunião com decisões separadas
Use um quadro por unidade com receita, contribuição, ocupação, comparecimento e caixa. Acrescente uma visão consolidada sem eliminar os quadros locais. Compare períodos equivalentes, registrando feriados e mudanças de equipe que afetaram a capacidade.
No fechamento, escolha uma ação para cada endereço e uma ação central, com responsável e prazo. Uma loja pode precisar corrigir faltas; a outra, reorganizar compras. A administração central pode precisar rever um contrato utilizado pelas duas.
Após a primeira comparação, revise uma amostra de vendas e despesas para confirmar se as regras foram aplicadas. Corrigir um cadastro equivocado produz uma leitura mais útil do que aumentar a quantidade de gráficos sobre dados inconsistentes.