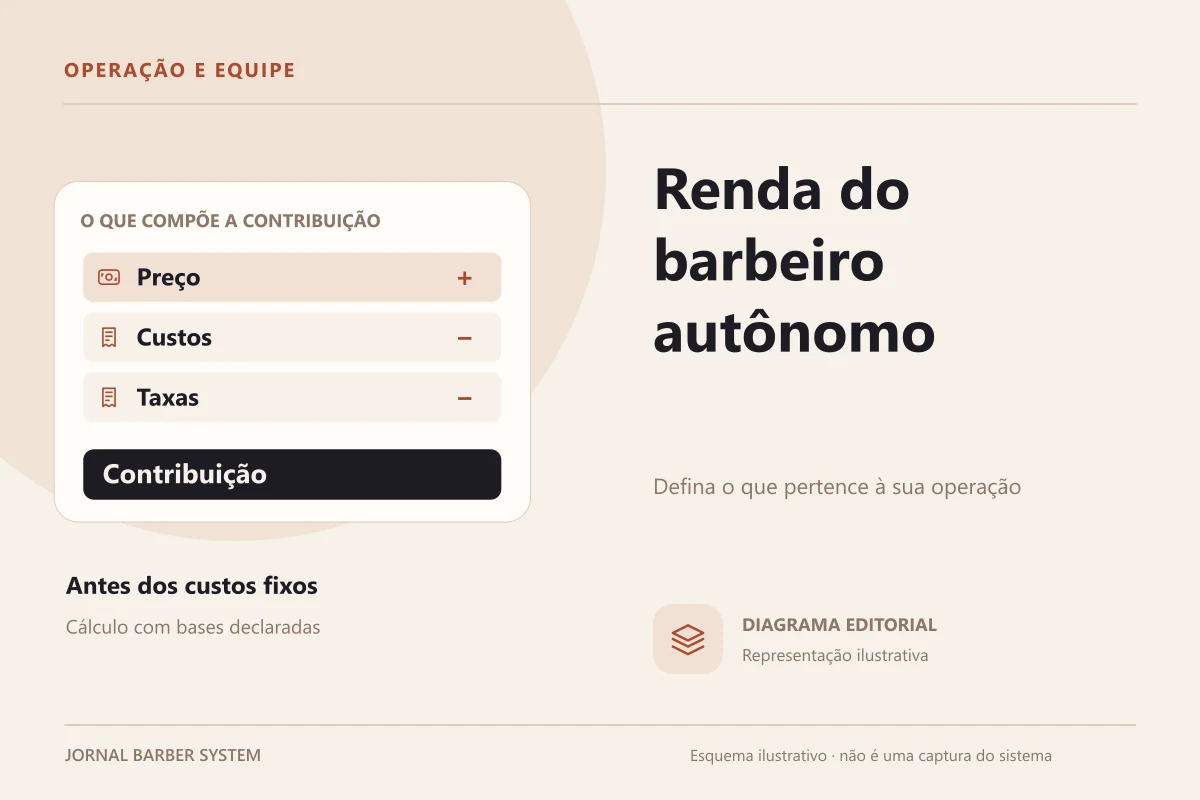
A operação consome materiais, manutenção, espaço, taxas e outras obrigações. Também pode exigir recursos para comprar ferramentas ou atravessar uma semana com menos atendimentos.
Para entender a própria renda, organize três visões: faturamento dos serviços e vendas, resultado depois dos custos e retirada destinada à pessoa. Essa separação permite planejar o trabalho sem depender de quanto dinheiro parece ter sobrado na conta naquele dia.
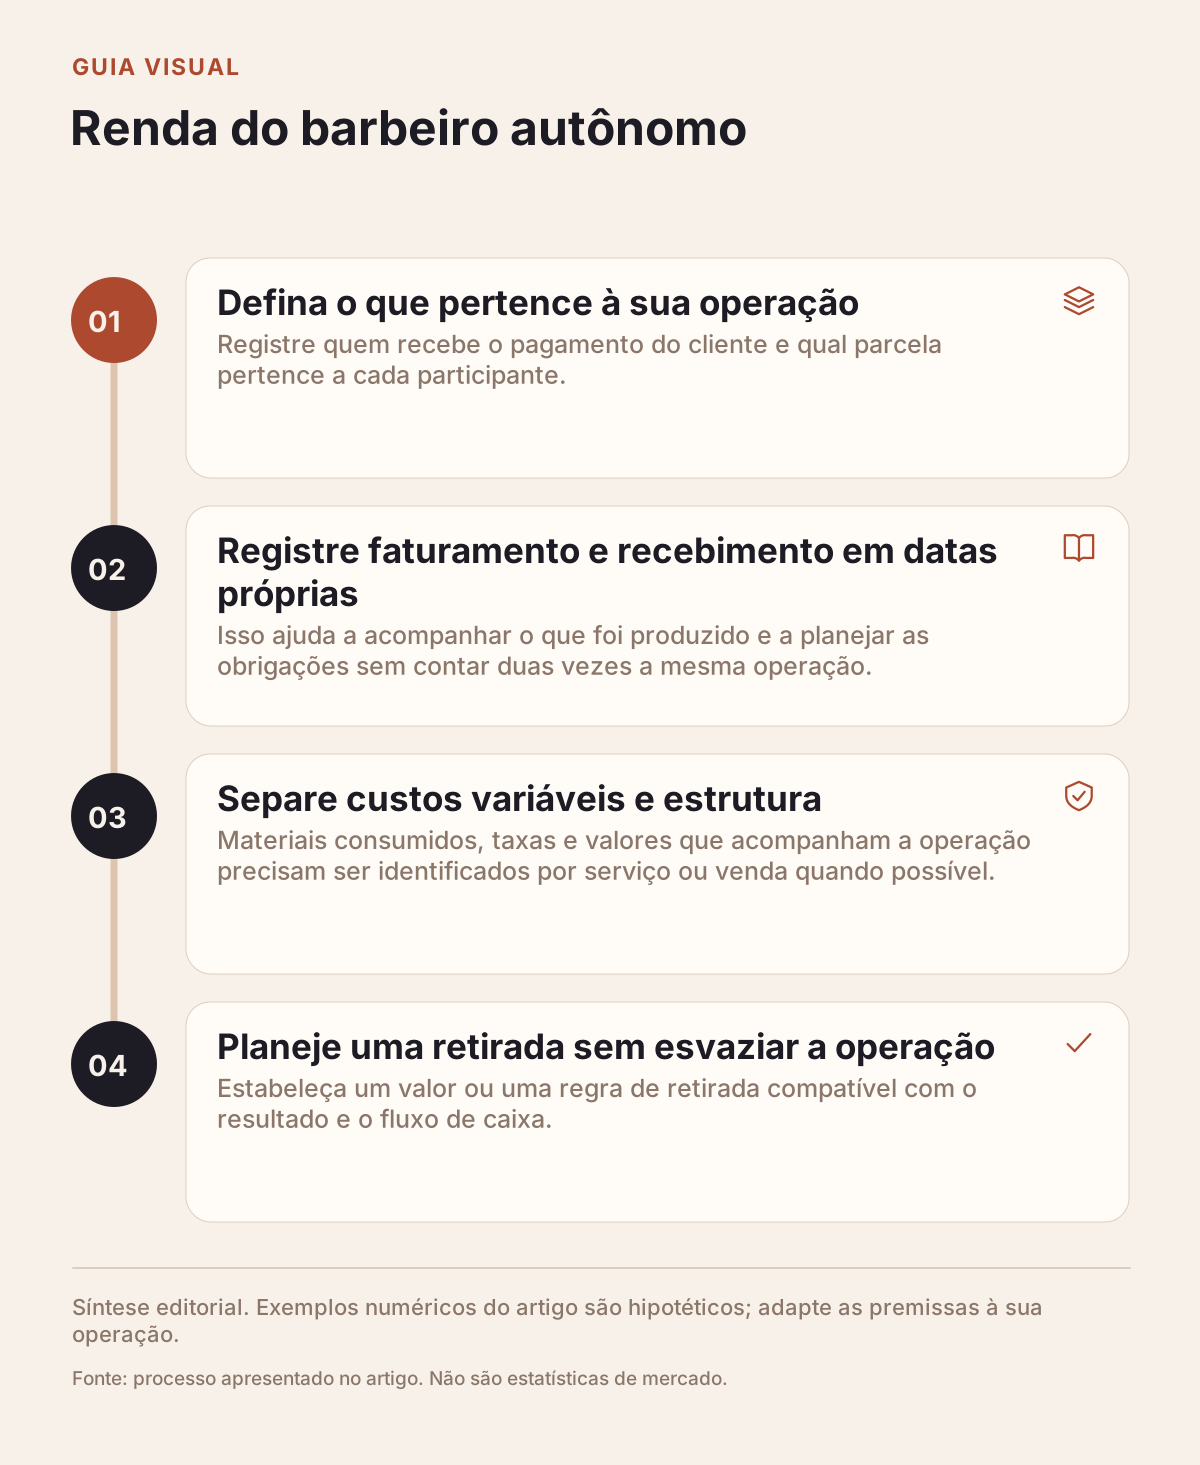
Defina o que pertence à sua operação
Registre quem recebe o pagamento do cliente e qual parcela pertence a cada participante. Se o profissional trabalha em parceria ou usa uma estrutura compartilhada, confira as condições documentadas. Não presuma que todo valor cobrado da clientela é receita própria do barbeiro.
A Lei nº 13.352/2016, sobre a relação de salão-parceiro e profissional-parceiro, ajuda a identificar pontos que precisam ser analisados nesse modelo. O enquadramento jurídico e tributário depende da relação concreta; o controle financeiro deve seguir as condições aplicáveis, não inventá-las.
Separe também valores de produto, atendimento avulso e repasse de assinatura. Uma visita de clube pode ter uma regra de remuneração própria. Usar o preço cheio do corte por padrão pode superestimar o ganho do profissional.
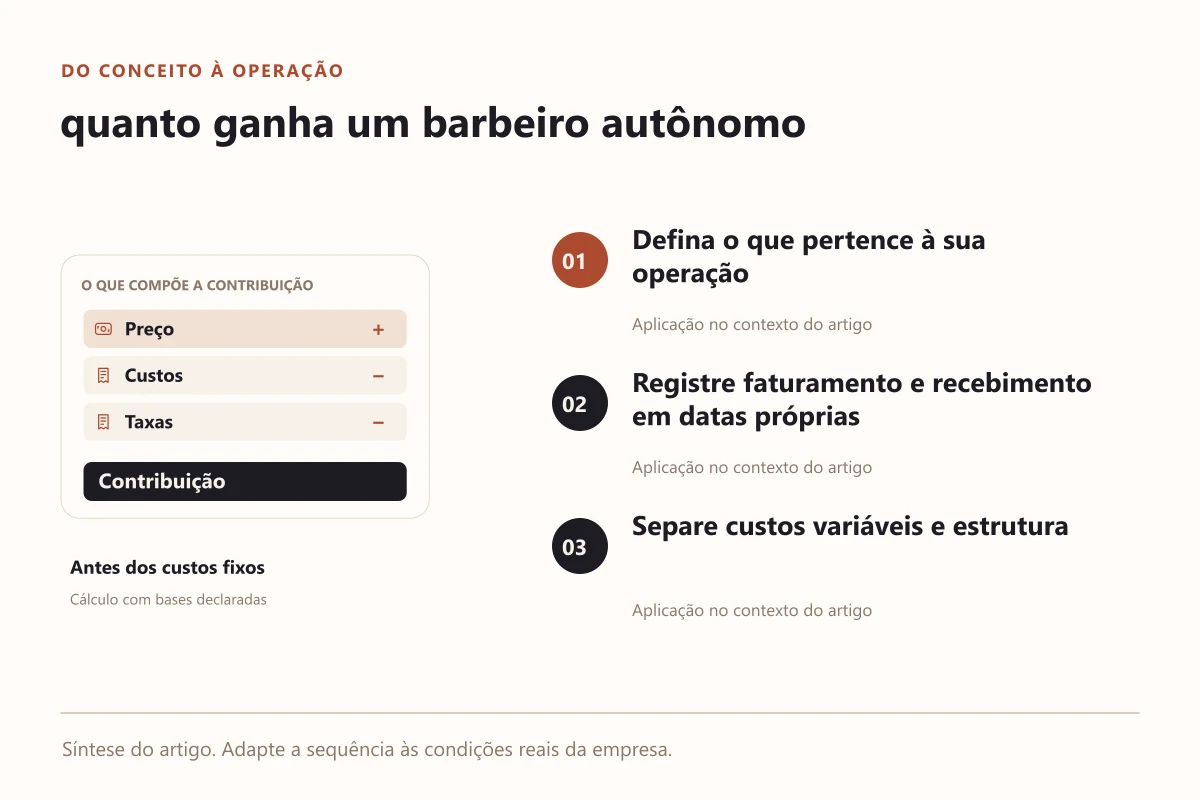
Registre faturamento e recebimento em datas próprias
O serviço pode ser realizado hoje e o valor liquidado posteriormente. Mantenha a data do atendimento e a data do recebimento. Isso ajuda a acompanhar o que foi produzido e a planejar as obrigações sem contar duas vezes a mesma operação.
Quando houver pagamentos divididos, relacione as partes ao atendimento ou venda. Dois pagamentos não significam dois cortes. Se um valor for devolvido, preserve o vínculo e o motivo do ajuste em vez de apagar a operação original.
Inclua vendas de produtos com seus custos, evitando tratar todo o preço recebido como ganho. Num exemplo fictício, um produto vendido por R$ 40 e comprado por R$ 25 não adiciona R$ 40 ao resultado disponível depois da reposição.
Separe custos variáveis e estrutura
Materiais consumidos, taxas e valores que acompanham a operação precisam ser identificados por serviço ou venda quando possível. Em outra visão, registre despesas da estrutura, como uso do espaço, gestão, manutenção e outros compromissos recorrentes.
Exemplo hipotético: um profissional fatura R$ 8 mil no mês. Materiais e taxas somam R$ 1.200, enquanto espaço e demais despesas operacionais somam R$ 2.300. Restam R$ 4.500 nessa simulação antes de outras obrigações e decisões de reserva. O exemplo não é uma média de renda nem representa tributação universal.
| Visão | Valor no exemplo hipotético |
|---|---|
| Faturamento | R$ 8.000 |
| Materiais e taxas | R$ 1.200 |
| Estrutura operacional | R$ 2.300 |
| Resultado parcial | R$ 4.500 |
Confira se faltam impostos, parcelas, devoluções, manutenção ou valores de parceiros. Um resultado parcial só pode ser tratado como completo depois que a lista de custos e obrigações estiver revisada.
Planeje uma retirada sem esvaziar a operação
Estabeleça um valor ou uma regra de retirada compatível com o resultado e o fluxo de caixa. Registre transferências pessoais com identificação própria. Não classifique a compra de mercado da família como material de trabalho para fazer a conta parecer menor.
Avalie os compromissos das próximas semanas antes de retirar um saldo extraordinário. Uma receita alta em uma semana não elimina a necessidade de repor materiais ou pagar uma ferramenta parcelada. Recursos destinados à operação precisam continuar reconhecíveis mesmo em uma conta com vários movimentos.
Trabalhe com cenários de capacidade
Use tempo disponível e composição de serviços para estimar faturamento possível, sem prometer ocupação integral. Se o resultado desejado exige mais atendimentos do que a agenda comporta, revise preço, custos ou oferta. Aumentar horas continuamente pode não resolver uma estrutura econômica ruim.
Revise a renda com os registros reais
Todo mês, confira serviços, vendas, recebimentos, custos e retiradas. Investigue diferenças antes de concluir que o preço precisa subir. Uma taxa duplicada, repasse sem vínculo ou custo esquecido pode distorcer a decisão.
Leia como definir uma tabela de preços com custo e capacidade e como rastrear comissões e fechamento. Para organizar agenda e resultado do trabalho com acessos próprios, avalie o sistema para barbeiro autônomo, com condições comerciais sob consulta.