Se todas as saídas forem registradas como venda, o faturamento fica incorreto. Se nenhuma for registrada, a quantidade disponível deixa de representar o que existe na prateleira. Um controle útil começa por distinguir essas movimentações.
Separe os destinos de cada item
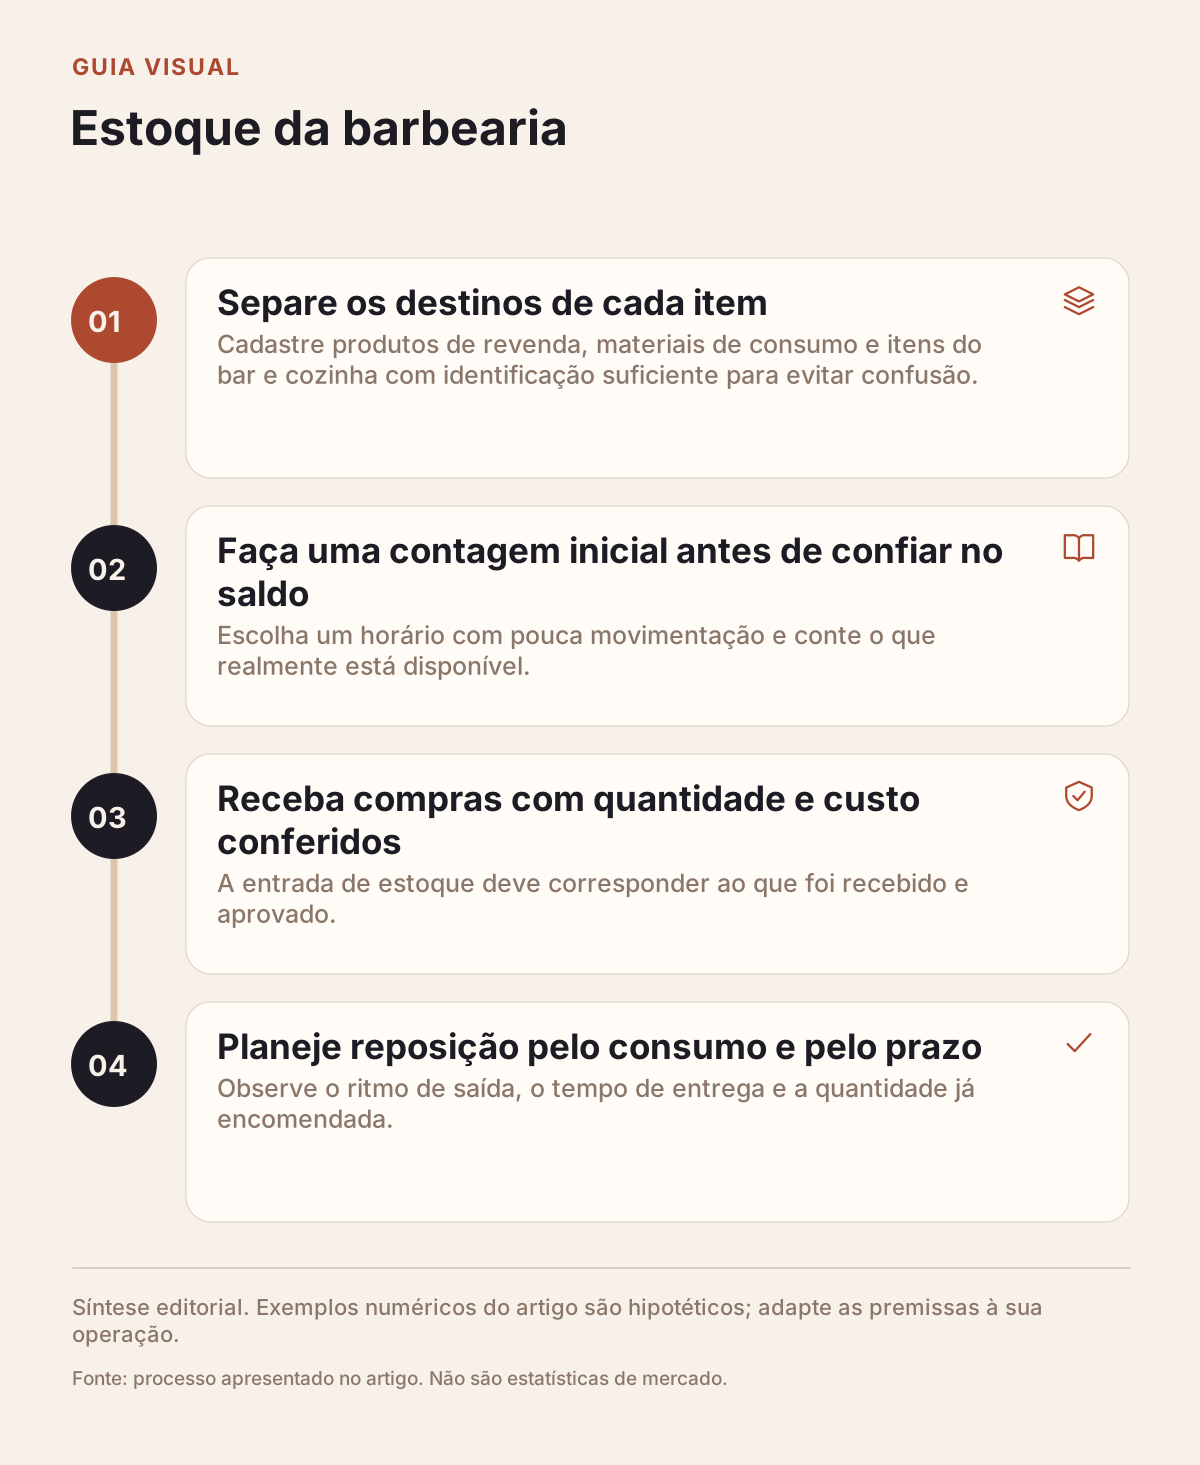
Cadastre produtos de revenda, materiais de consumo e itens do bar e cozinha com identificação suficiente para evitar confusão. Uma pomada de uso profissional e uma embalagem fechada para venda podem exigir controles diferentes. Registre nome, unidade, fornecedor, custo conhecido, preço quando aplicável, localização e situação do cadastro.
Use uma unidade coerente. Comprar uma caixa com doze bebidas e vender unidades exige conversão explícita: uma entrada de caixa não pode virar apenas uma unidade disponível. Para materiais fracionados, defina como o consumo será estimado e conferido. Não cadastre uma precisão que a equipe não consegue medir na rotina.
Vincule cada saída ao motivo correto
As principais origens são venda, consumo em procedimento, perda, devolução ao fornecedor e ajuste de inventário. A retirada para outra área pode ser uma transferência, sem reduzir o estoque total do negócio. Cada registro deve indicar quantidade, data, responsável e referência quando existir, como a comanda ou o atendimento.
Faça uma contagem inicial antes de confiar no saldo
Escolha um horário com pouca movimentação e conte o que realmente está disponível. Separe itens danificados, vencidos ou reservados para devolução. Organize embalagens abertas e fechadas para não contar o mesmo conteúdo duas vezes. Registre a data da contagem como ponto de partida, em vez de reconstruir compras antigas por memória.
O Sebrae descreve o inventário como uma ferramenta para conferir os bens existentes e identificar diferenças no controle. Consulte o guia de inventário de estoque para organizar essa etapa.
Depois da abertura, faça conferências menores por grupo: bebidas numa semana, produtos de revenda em outra e insumos de maior consumo com frequência definida. Investigue divergências antes de simplesmente alterar o saldo. Uma diferença pode revelar conversão errada de unidade, saída esquecida ou entrega incompleta.
Receba compras com quantidade e custo conferidos
O pedido ao fornecedor representa uma expectativa. A entrada de estoque deve corresponder ao que foi recebido e aprovado. Confira quantidade, condição, documento, validade quando pertinente e custo da compra. Entregas parciais precisam manter o restante pendente, evitando disponibilizar produtos que ainda não chegaram.
Um exemplo fictício ajuda a conferir o custo médio: dez unidades disponíveis custaram R$ 12 cada, e dez novas unidades custam R$ 14 cada. Sem outros custos nessa simulação, o total é R$ 260 para vinte unidades, com média de R$ 13. Se frete ou outros valores forem incorporados, documente o critério de rateio. Não substitua o histórico das compras pelo novo custo cadastrado.
Planeje reposição pelo consumo e pelo prazo
Observe o ritmo de saída, o tempo de entrega e a quantidade já encomendada. Um mínimo fixo pode funcionar para começar, mas precisa ser revisto quando a procura ou o fornecedor muda. Evite comprar mais apenas porque existe desconto por volume: verifique espaço, validade e dinheiro que ficará comprometido.
Para o bar e cozinha, compare venda, consumo interno e perdas por item. Antes de promover um combo, confira se seus componentes estão disponíveis e como será registrada a baixa. Produtos preparados exigem uma ficha coerente de ingredientes se o objetivo for medir consumo; contar apenas o item final vendido não informa sozinho o uso de cada insumo.
Relacione estoque e margem sem duplicar custo
A compra afeta os compromissos e pagamentos do negócio. Já o custo dos produtos vendidos participa da análise econômica das vendas. Somar a compra inteira e novamente o custo de cada unidade vendida na mesma demonstração pode duplicar valores. A separação entre caixa e resultado deve estar clara nos relatórios.
Consulte margem de lucro por serviço e produto para estruturar essa leitura. O guia de fluxo de caixa da barbearia complementa a programação dos pagamentos ao fornecedor.
Uma rotina de estoque funciona quando a equipe registra a saída no momento certo e tem um caminho simples para corrigir erros com histórico. Avalie o sistema para barbeiro autônomo com um teste de compra, venda, consumo e perda, conferindo quantidade e resultado antes de adotar o fluxo.