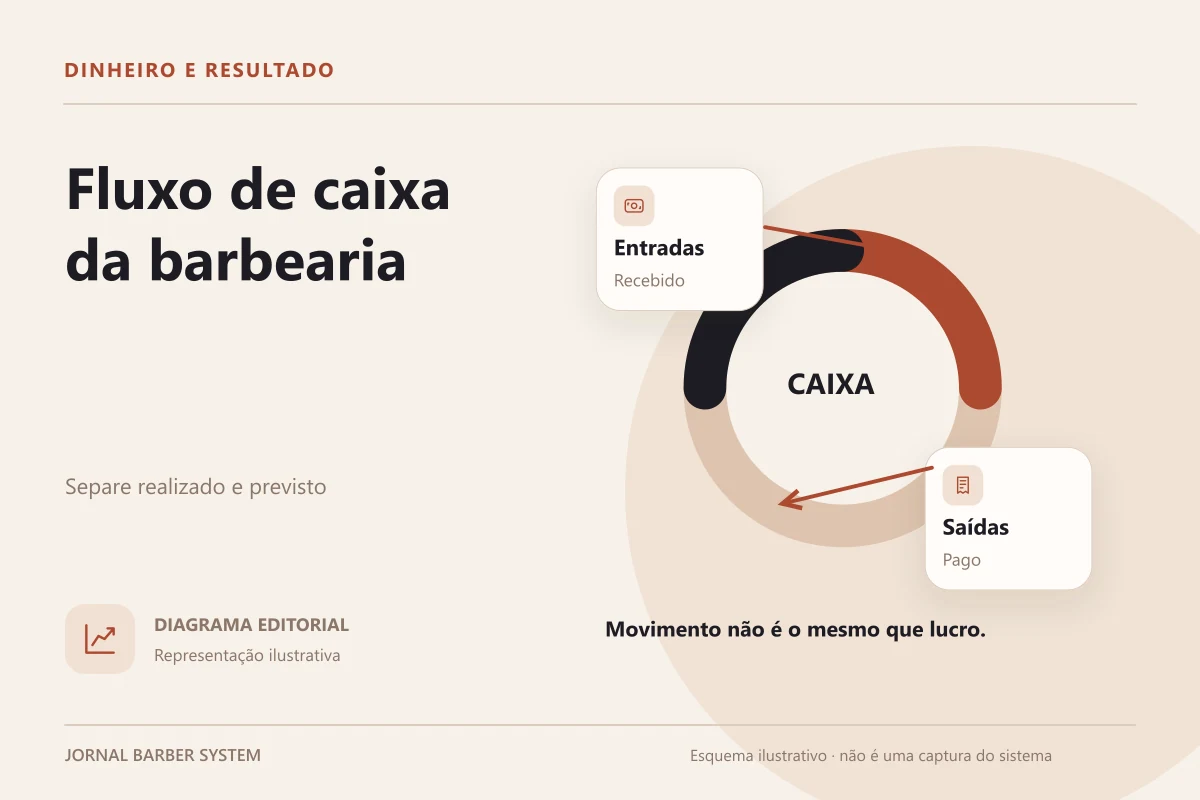
Ele permite responder se haverá recursos para pagar despesas nas datas previstas. Não basta somar o preço de todos os atendimentos: uma venda no cartão, um recebimento por Pix e uma mensalidade ainda pendente podem ter momentos financeiros diferentes.
O Sebrae distingue saldo de caixa de lucro. Essa diferença é essencial: dinheiro disponível pode incluir empréstimos ou aportes, enquanto uma venda lucrativa pode ainda não ter sido recebida.
Separe realizado e previsto
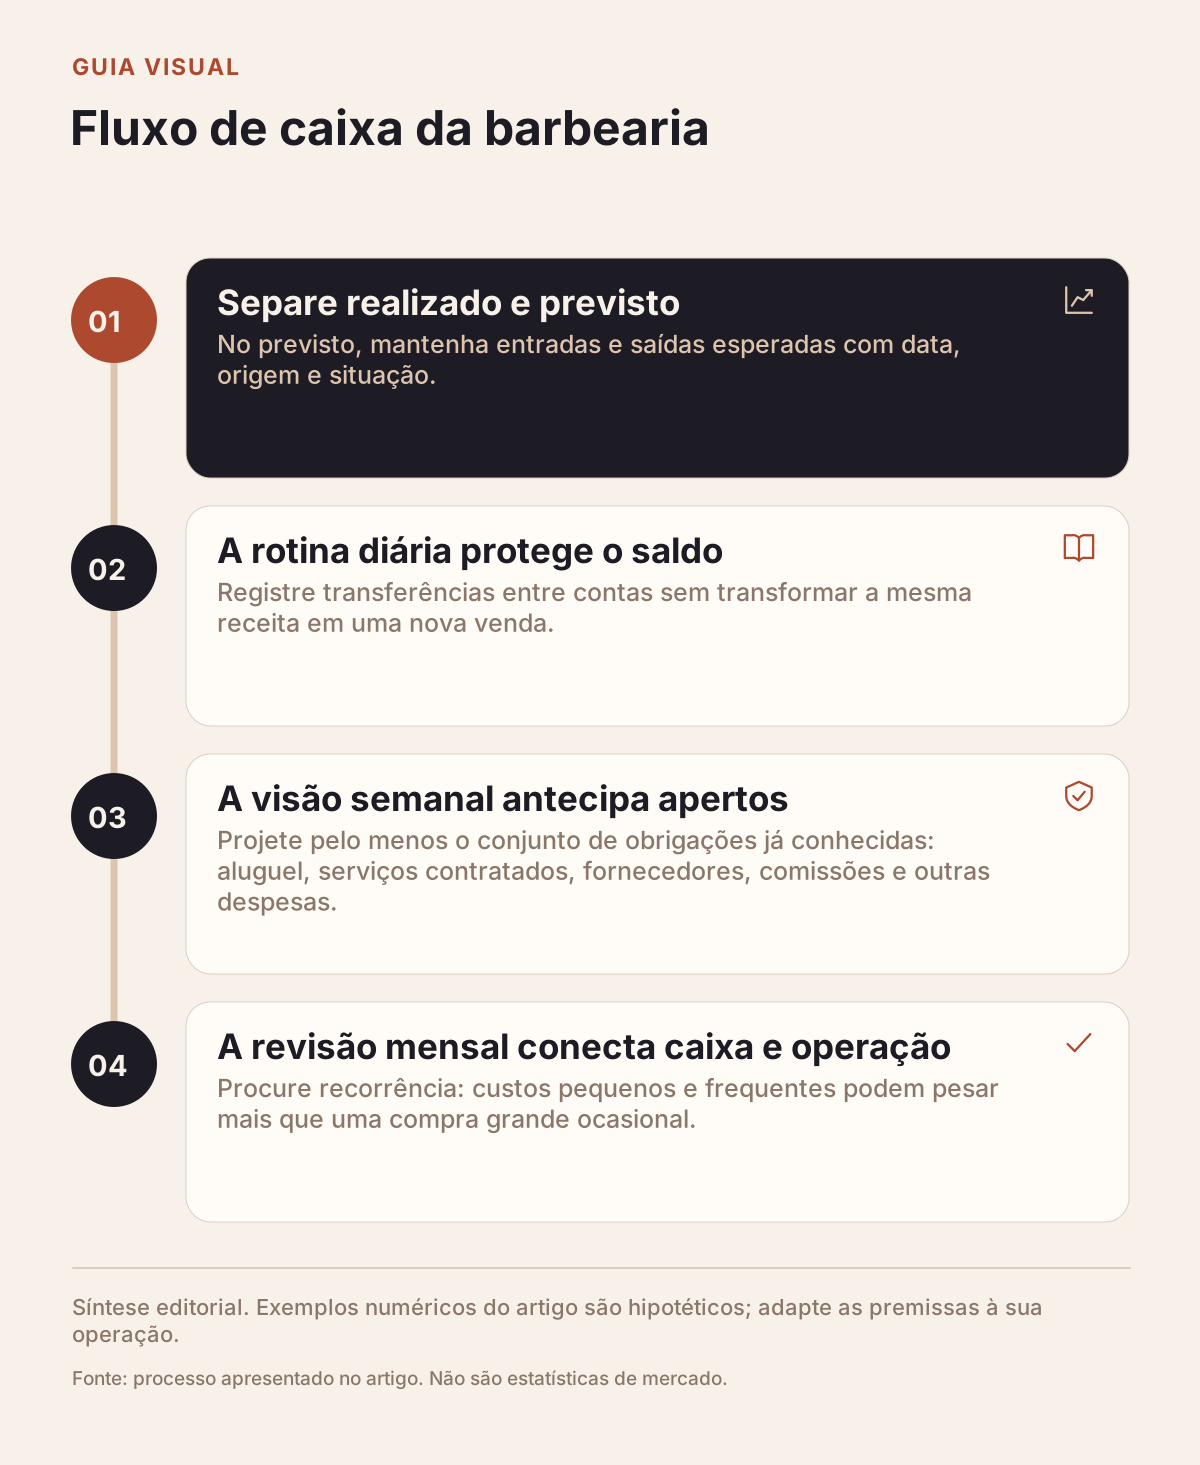
No realizado, registre movimentações efetivas e confirmadas. No previsto, mantenha entradas e saídas esperadas com data, origem e situação. Uma previsão deve permanecer identificada como previsão até haver confirmação.
Cada registro precisa de descrição, valor, data, conta ou meio de pagamento e vínculo com a operação. Se uma mensalidade foi recebida, relacione o pagamento ao cliente e ao ciclo. Se houve compra de estoque, identifique fornecedor e documento, quando aplicável.
Exemplo hipotético: a barbearia vende R$ 900 em um dia, mas recebe R$ 500 imediatamente. Os R$ 400 restantes têm liquidação futura. No caixa realizado entram R$ 500 naquela data; os outros R$ 400 aparecem como previsão, sujeitos às condições do meio de pagamento. Registrar R$ 900 como dinheiro disponível pode antecipar uma capacidade de pagamento inexistente.
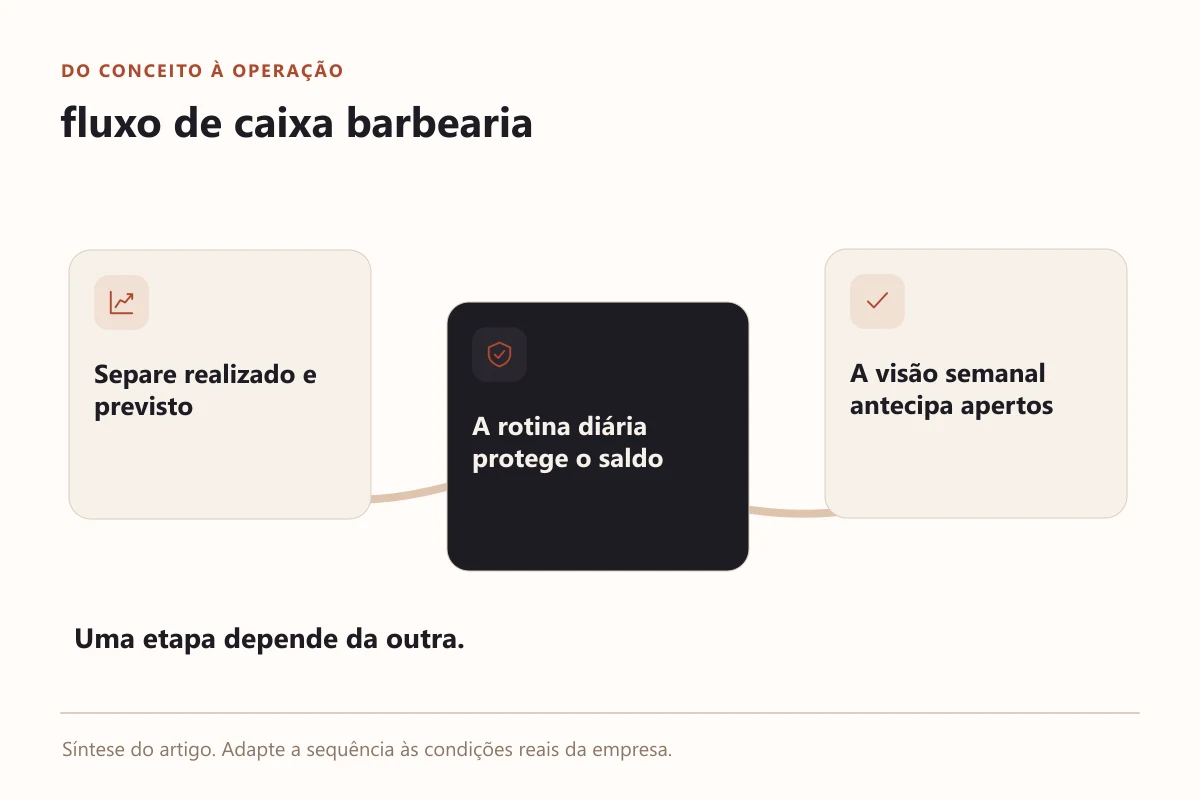
A rotina diária protege o saldo
Comece pelo saldo inicial de cada caixa ou conta acompanhada. Some entradas confirmadas e subtraia saídas efetivas. Registre transferências entre contas sem transformar a mesma receita em uma nova venda.
Na conferência, compare dinheiro físico, extrato bancário e registros dos provedores. Uma captura de tela enviada pelo cliente não substitui confirmação da transação na conta ou no provedor. Se houver divergência, mantenha a pendência até esclarecer.
Registre também sangrias, suprimentos e devoluções com motivo e responsável. Retirar dinheiro da gaveta e deixá-lo fora dos registros impede que o fechamento explique a diferença. O histórico precisa mostrar o caminho do recurso, não apenas um saldo final ajustado.
A visão semanal antecipa apertos
Projete pelo menos o conjunto de obrigações já conhecidas: aluguel, serviços contratados, fornecedores, comissões e outras despesas. Inclua datas de recebimento esperadas, separando níveis de confirmação.
| Entrada hipotética | Tratamento na projeção |
|---|---|
| Valor já disponível na conta | Saldo realizado |
| Pagamento aprovado com liquidação futura | Recebimento previsto conforme provedor |
| Mensalidade vencida e não paga | Pendência, sem tratar como entrada garantida |
| Reserva futura sem pagamento | Expectativa comercial, identificada separadamente |
Se uma semana apresenta saldo projetado insuficiente, investigue antes do vencimento. A solução pode envolver organizar compras, negociar prazo ou rever retirada dos sócios. Não conte automaticamente com cobrar todos os inadimplentes na mesma data.
Faça cenários. Um pode usar apenas recebimentos altamente confirmados; outro pode incluir expectativas identificadas. A diferença entre os cenários revela quanto a operação depende de entradas incertas.
A revisão mensal conecta caixa e operação
Compare previsão e realização. Veja quais entradas atrasaram e quais despesas surgiram sem planejamento. Procure recorrência: custos pequenos e frequentes podem pesar mais que uma compra grande ocasional.
Separe aportes, empréstimos, distribuição de resultados e transferências das receitas da atividade. Essa classificação ajuda a entender se os atendimentos e vendas estão sustentando a operação ou se o saldo está sendo reforçado por recursos externos.
Para avaliar lucro, use uma apuração própria com receitas e custos do período, seguindo critérios coerentes. Compra de produtos para estoque e custo dos produtos vendidos não devem ser descontados duas vezes na mesma análise. O pagamento ao fornecedor afeta caixa; o consumo ou a venda do item participa do cálculo de resultado conforme o método adotado.
Determine quem registra e quem confere
Uma rotina simples pode ter recepção registrando recebimentos, administração conferindo extratos e um responsável revisando a projeção semanal. Permissões devem acompanhar essas tarefas. Quem consulta a própria comissão não precisa necessariamente acessar todo o financeiro da barbearia.
Não corrija divergências apagando registros antigos. Documente ajustes, motivo e origem. Um saldo que “bate” depois de uma edição sem explicação não oferece a mesma segurança de uma conciliação concluída.
Com dados organizados, a conversa financeira fica concreta: quanto existe hoje, o que vence antes das próximas entradas e quais previsões ainda dependem de confirmação. Isso vale para corte, assinatura, produtos e consumo do bar.
Leia também como conferir o fechamento de caixa e como calcular a margem da operação. Para reunir registros e revisar sua rotina, conheça o controle financeiro para barbearia; valide com a contabilidade os critérios aplicáveis ao negócio.