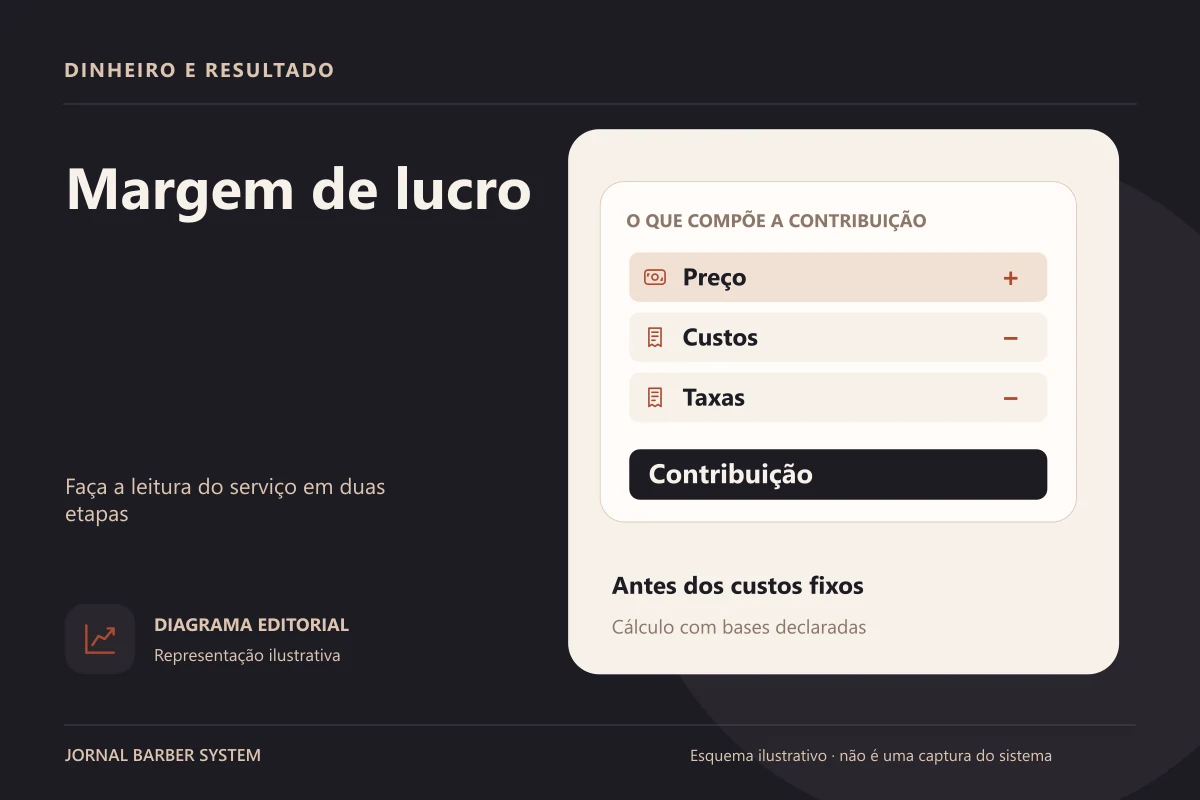
A diferença entre o preço e os custos variáveis de um corte mostra contribuição para pagar a estrutura. Ela não é automaticamente lucro líquido. Para conhecer o resultado completo, a barbearia também precisa considerar despesas do período e critérios de apuração consistentes.
O Sebrae destaca que calcular margem exige considerar custos e impostos. Não existe um percentual universal que represente todas as barbearias. O cálculo depende da operação, das condições comerciais e dos custos efetivos.
Faça a leitura do serviço em duas etapas
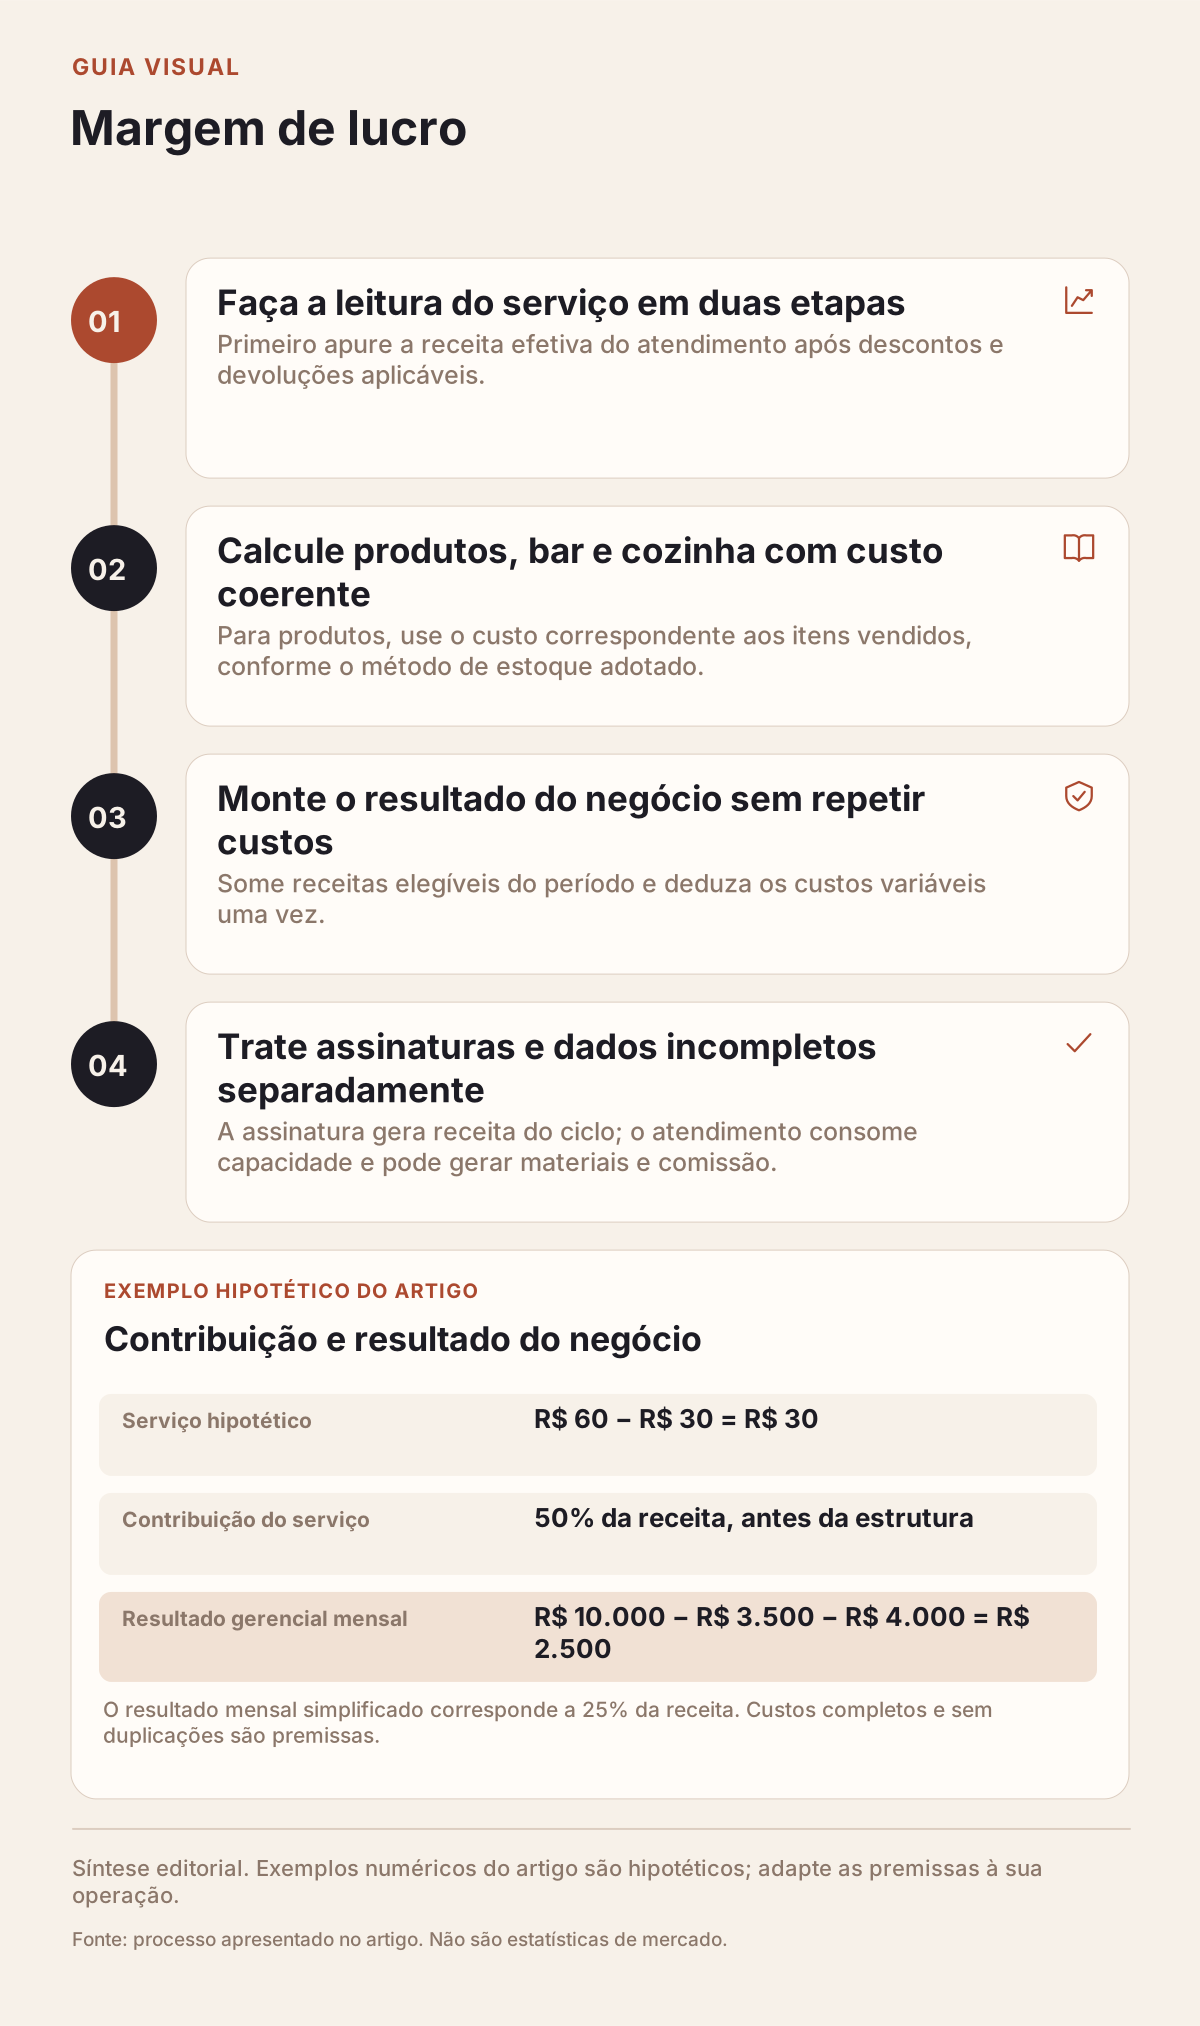
Primeiro apure a receita efetiva do atendimento após descontos e devoluções aplicáveis. Depois desconte custos variáveis identificados: materiais consumidos, comissão, taxas e tributos atribuídos pelo critério validado com a contabilidade.
Exemplo inteiramente hipotético: um serviço foi vendido por R$ 60. Consumiu R$ 6 de materiais, R$ 20 de comissão e R$ 4 de taxas e tributos fictícios somados. A contribuição é R$ 30, ou 50% da receita. Os R$ 30 ainda precisam ajudar a pagar aluguel, energia e outras despesas. As cifras não representam preços, comissões ou alíquotas recomendadas.
Se quiser estimar resultado por serviço após estrutura, escolha um método de rateio e informe a hipótese. Ratear por minutos disponíveis, minutos atendidos ou receita produz números diferentes. Mantenha o método estável para comparar e não trate o resultado estimado como custo individual diretamente observado.
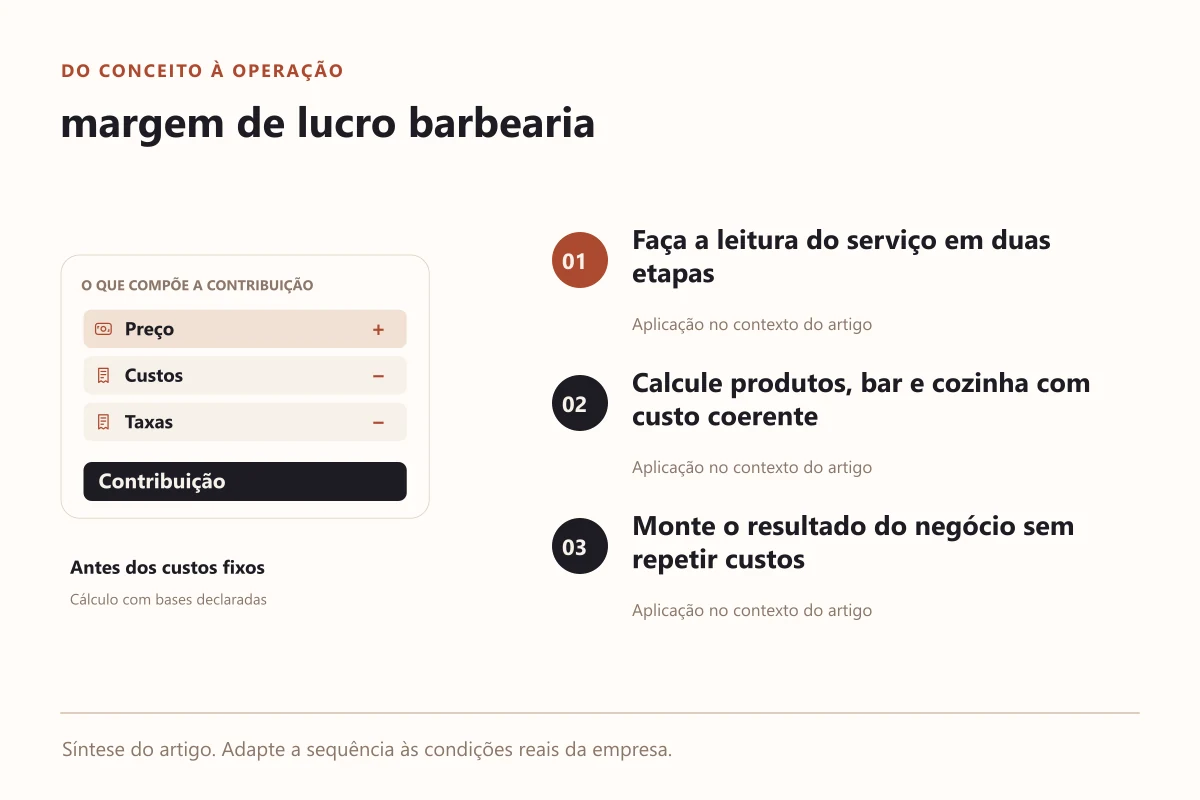
Calcule produtos, bar e cozinha com custo coerente
Para produtos, use o custo correspondente aos itens vendidos, conforme o método de estoque adotado. Inclua descontos, comissão e taxas que realmente se aplicam. O preço atual do fornecedor não é necessariamente o custo histórico da unidade que já foi vendida.
No bar e na cozinha, considere item comprado ou ingredientes consumidos, embalagem e perdas registradas. Consumo interno e cortesia precisam de classificação própria. Se uma bebida saiu do estoque sem venda, ela não deve desaparecer do cálculo apenas porque não houve recebimento.
| Operação hipotética | Receita | Custos variáveis identificados | Contribuição |
|---|---|---|---|
| Serviço | R$ 60 | R$ 30 | R$ 30 |
| Produto vendido | R$ 40 | R$ 25 | R$ 15 |
| Item de bar | R$ 12 | R$ 7 | R$ 5 |
Esses valores servem somente para demonstrar a conta. As três contribuições não devem ser comparadas apenas em percentual: capacidade, giro, tempo de equipe e demanda também influenciam a decisão.
Monte o resultado do negócio sem repetir custos
Some receitas elegíveis do período e deduza os custos variáveis uma vez. Depois considere despesas operacionais e de estrutura pelo critério adotado. Confira se comissões, taxas e impostos já incluídos por operação não foram novamente lançados como o mesmo custo global.
Outro exemplo hipotético: a receita do mês foi R$ 10.000, os custos variáveis R$ 3.500 e as despesas restantes R$ 4.000. O resultado gerencial é R$ 2.500; dividido pela receita, corresponde a 25%. Essa simplificação exige que todos os custos estejam incluídos e que não existam duplicações. Não equivale, por si só, a uma demonstração contábil completa.
Uma compra de estoque paga no mês afeta caixa. Os produtos que continuam armazenados não foram todos vendidos naquele período. Descontar a compra integral e o custo de venda das mesmas unidades repetirá gastos na análise.
Trate assinaturas e dados incompletos separadamente
Mensalidade recebida e visita coberta são eventos diferentes. A assinatura gera receita do ciclo; o atendimento consome capacidade e pode gerar materiais e comissão. Somar o preço de tabela da visita à mensalidade como nova receita cria duplicação quando não houve cobrança extra.
Custos desconhecidos não devem virar zero. Se falta taxa, comissão ou custo do item, indique resultado parcial ou pendente. É melhor apresentar contribuição incompleta de forma explícita do que um percentual preciso sem base suficiente.
Transforme a análise em uma revisão concreta
Escolha operações com contribuição baixa e investigue a causa: desconto, custo de compra, duração, comissão ou perda. Compare alternativas antes de reajustar. Um produto de margem menor pode ter giro importante; um serviço de margem alta pode ocupar muito tempo e limitar a capacidade.
Para aprofundar, leia a diferença entre markup e margem e o cálculo do ponto de equilíbrio. Conheça o controle financeiro para barbearia e revise custos, impostos e critérios de rateio com os responsáveis antes de usar o painel para definir preços.