dinheiro.
Essa necessidade não é a mesma coisa que o investimento para montar a loja. Uma empresa pode ter equipamentos pagos e enfrentar dificuldade para honrar compromissos da semana. Planejar o intervalo entre pagar e receber ajuda a evitar essa surpresa.
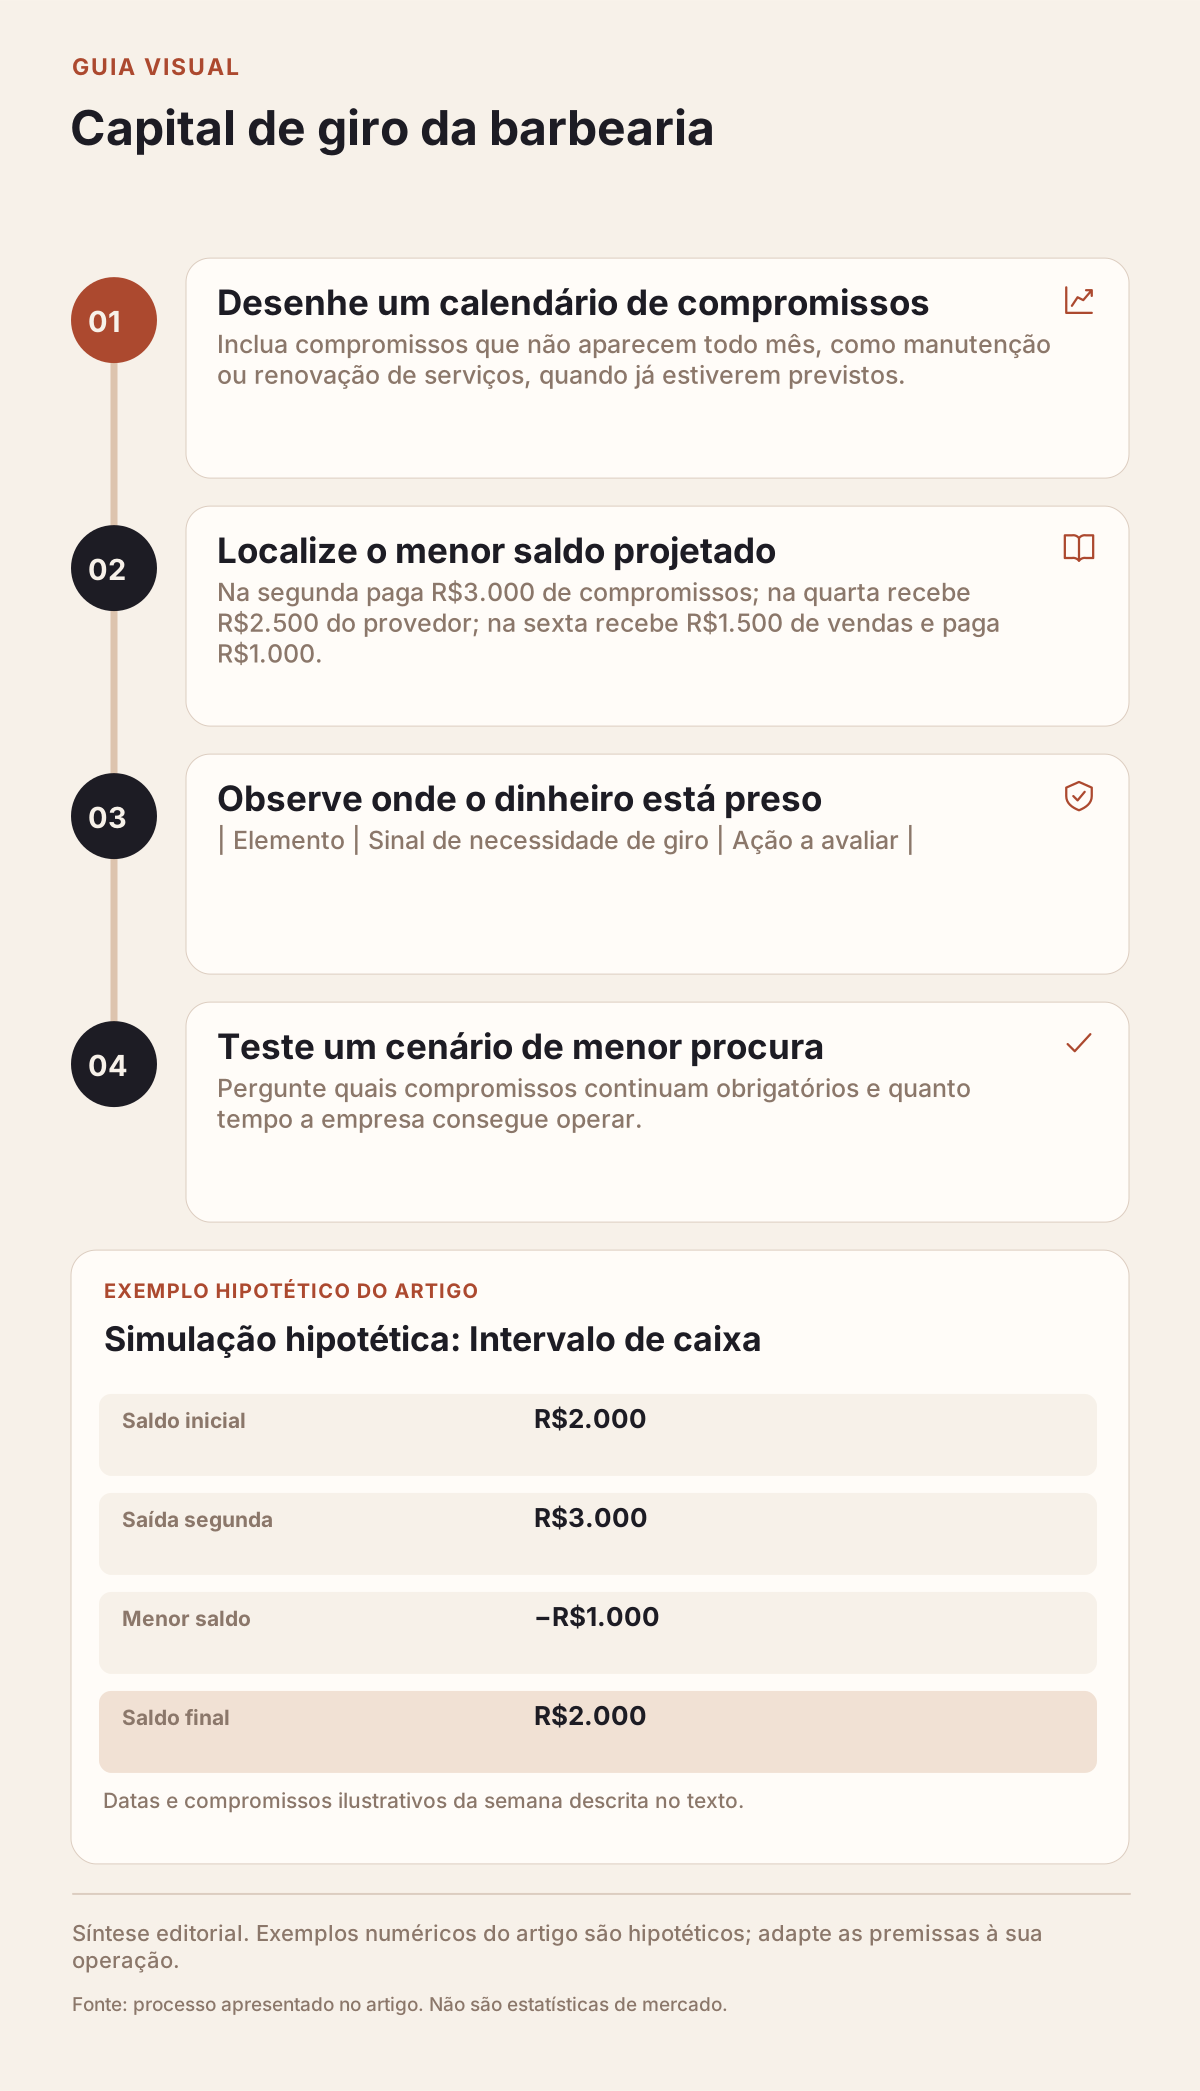
Desenhe um calendário de compromissos
Liste saldo disponível, recebimentos esperados e pagamentos por data. Separe recebimentos confirmados de estimativas dependentes de vendas futuras. Inclua compromissos que não aparecem todo mês, como manutenção ou renovação de serviços, quando já estiverem previstos.
O Sebrae explica o capital de giro como suporte aos compromissos da operação. Para a decisão cotidiana, o calendário torna visível em qual data o caixa pode faltar.
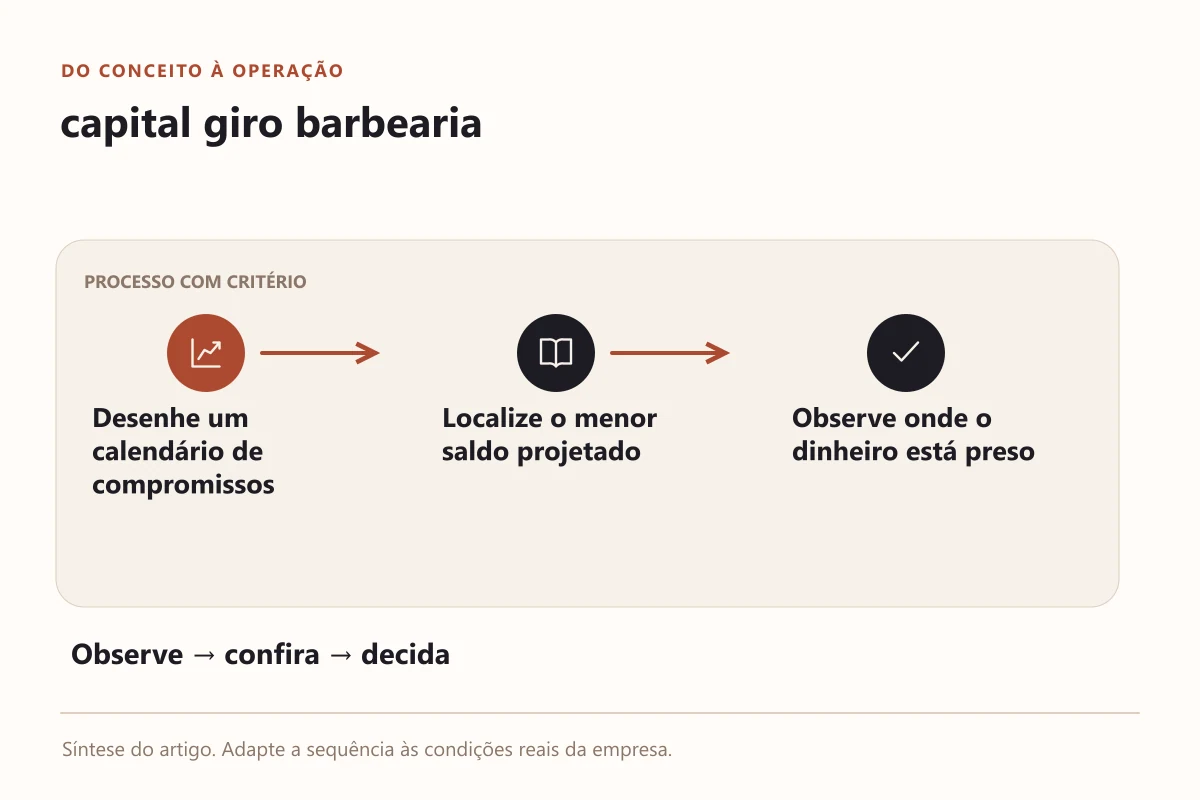
Localize o menor saldo projetado
Exemplo hipotético: a barbearia inicia a semana com R$2.000. Na segunda paga R$3.000 de compromissos; na quarta recebe R$2.500 do provedor; na sexta recebe R$1.500 de vendas e paga R$1.000. Sem outras entradas, o saldo chega a menos R$1.000 na segunda, embora termine a sexta em R$2.000.
O problema é o intervalo, não necessariamente o resultado total da semana. Nesse cenário simplificado, faltam pelo menos R$1.000 para cumprir a segunda sem recorrer a crédito, antes de qualquer margem para incerteza. Mudar o prazo de um pagamento ou antecipar um recebível pode resolver a data, com custos e condições que precisam ser comparados.
Observe onde o dinheiro está preso
| Elemento | Sinal de necessidade de giro | Ação a avaliar |
|---|---|---|
| Estoque | Compra cresce sem consumo ou venda | Rever quantidade e prazo de reposição |
| Recebíveis | Venda ocorre antes do depósito | Planejar vencimentos e custo de antecipação |
| Clientes em aberto | Receita registrada não virou caixa | Conferir saldo e organizar contato |
| Fornecedores | Prazo de pagamento muito curto | Comparar negociação e custo total |
Alongar um prazo pode ter custo no preço. Reduzir estoque pode aumentar risco de falta. A decisão deve considerar a operação completa, sem perseguir um saldo menor de mercadorias a qualquer preço.
Teste um cenário de menor procura
Refaça a projeção com menos vendas ou atrasos plausíveis de recebimento. Pergunte quais compromissos continuam obrigatórios e quanto tempo a empresa consegue operar. Não conte uma campanha futura como dinheiro certo para pagar a conta que vence amanhã.
Receita antecipada de assinaturas merece cuidado. Parte do valor pode financiar atendimentos dos ciclos seguintes. Se todo o recebimento for retirado hoje, a empresa continuará devendo a entrega sem ter preservado recurso para os custos futuros.
Diferencie capital de giro e reserva
O giro cobre o ciclo normal da operação. A reserva atende imprevistos ou cenários mais fracos definidos no planejamento. Ambos precisam estar identificados, mesmo quando ficam na mesma instituição financeira. Um saldo acumulado pode parecer livre e, na verdade, já ter destino.
Também separe dinheiro do proprietário. A retirada pessoal deve seguir uma regra, não o valor que aparece no banco em um dia de maior recebimento. Essa disciplina permite reconhecer o recurso disponível para reinvestir ou distribuir depois dos compromissos.
Rotina de acompanhamento
- Atualizar a projeção das próximas quatro a oito semanas.
- Conferir a data real de liquidação dos provedores.
- Marcar o menor saldo e as hipóteses que o determinam.
- Revisar compras e prazos antes de contratar crédito.
- Registrar custos de antecipação ou financiamento.
- Conferir previsão contra o que de fato ocorreu.
Leia sobre reserva financeira e taxas de cartão. Ao avaliar o controle financeiro, confirme se vendas e recebimentos têm datas e referências próprias.