reconhecido.
O gestor deve comparar propostas com o mesmo volume e a mesma composição de vendas. Débito, crédito à vista e parcelado não podem ser resumidos em uma única taxa sem explicar a participação de cada modalidade.
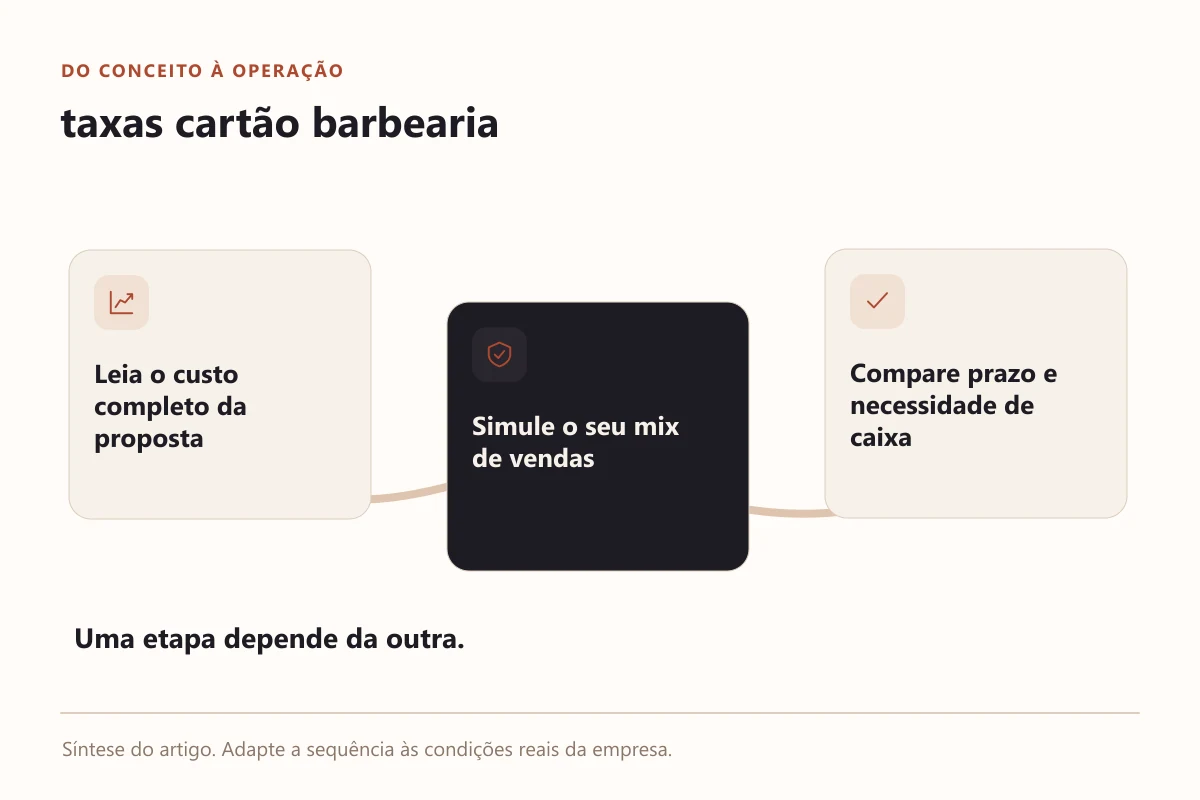
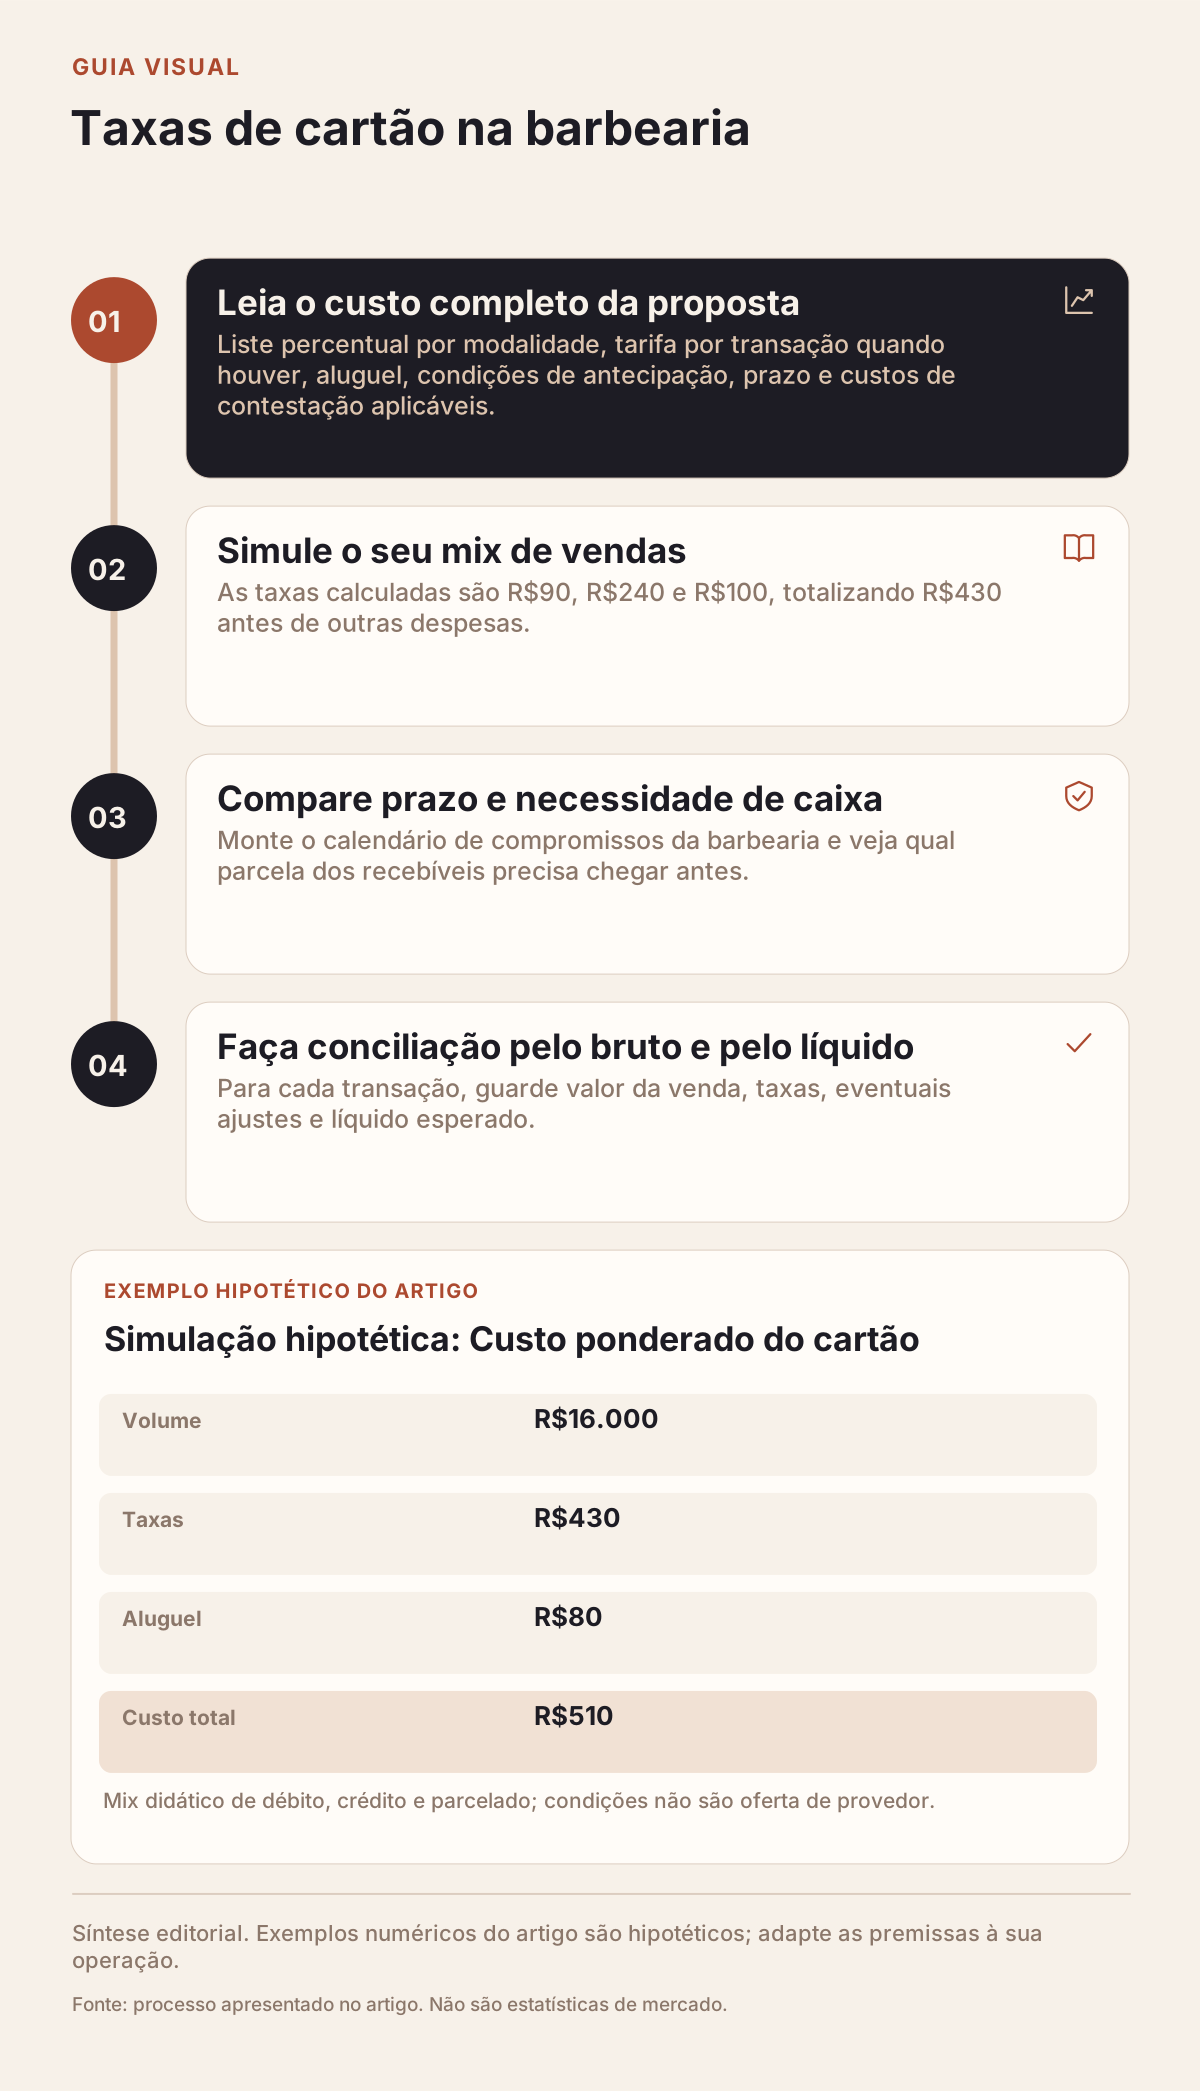
Leia o custo completo da proposta
Liste percentual por modalidade, tarifa por transação quando houver, aluguel, condições de antecipação, prazo e custos de contestação aplicáveis. Consulte a proposta vigente do provedor, pois taxas variam por contrato e podem mudar.
Também confira como cancelamentos e estornos afetam as tarifas. Não presuma devolução integral da taxa sem verificar a regra contratada. Uma venda pode ter sido estornada ao cliente enquanto parte do custo permanece na operação.
Simule o seu mix de vendas
Em um exemplo hipotético, a empresa vende R$6.000 no débito a 1,5%, R$8.000 no crédito à vista a 3% e R$2.000 em uma modalidade parcelada com custo total estimado de 5%. As taxas calculadas são R$90, R$240 e R$100, totalizando R$430 antes de outras despesas.
Sobre R$16.000, o custo percentual ponderado é aproximadamente 2,69%. Não é a média simples das três taxas: cada modalidade tem um peso de vendas diferente. Se existe aluguel de R$80, o custo total desse exemplo passa a R$510, ou cerca de 3,19% do volume considerado.
Compare prazo e necessidade de caixa
Receber em um prazo maior pode exigir capital de giro. Antecipar tudo sem necessidade, por outro lado, pode adicionar custo. Monte o calendário de compromissos da barbearia e veja qual parcela dos recebíveis precisa chegar antes.
| Pergunta | Dado a conferir |
|---|---|
| Quanto será vendido por modalidade? | Histórico e plano de vendas |
| Quando o provedor deposita? | Calendário e dias de liquidação |
| Quais compromissos vencem antes? | Folha, comissões, aluguel e fornecedores |
| Quanto custa antecipar? | Condição efetivamente contratada |
| Há alternativa de prazo ou meio? | Propostas comparáveis e conveniência do cliente |
Não compare antecipação apenas pelo dinheiro recebido hoje. Considere o custo e a recorrência: uma solução temporária pode se tornar uma despesa permanente se a estrutura de caixa não for corrigida.
Faça conciliação pelo bruto e pelo líquido
Para cada transação, guarde valor da venda, taxas, eventuais ajustes e líquido esperado. Depois confira o depósito. Somar apenas os valores que chegaram ao banco pode esconder a despesa e distorcer o faturamento.
Se o cliente paga R$100 e o provedor repassa R$97, a venda não passa automaticamente a R$97. O custo de R$3 precisa aparecer conforme o critério financeiro e contábil usado. Em pagamentos divididos, cada parte deve ter sua referência, sem duplicar a venda.
Inclua as taxas na análise de margem
Produtos, serviços e assinaturas podem ter margens diferentes e usar modalidades distintas. A orientação do Sebrae sobre precificação ajuda a considerar custos e contexto de venda. Use taxas reais em vez de um percentual decorativo no cadastro.
Na cobrança recorrente, confira o meio de pagamento efetivamente suportado pela integração. A documentação de assinaturas do Mercado Pago descreve a solução, mas não comprova que a conta da sua barbearia esteja conectada ou com todas as modalidades ativas.
Como reconhecer uma diferença no depósito
Antes de classificar um depósito menor como erro, confira se ele reúne várias transações, estornos ou ajustes de períodos anteriores. O dia do depósito nem sempre é o dia de cada venda. Faça a soma das referências e compare taxas conforme o contrato. Se restar diferença, registre valor, transações e canal de atendimento do provedor. Uma alteração manual no faturamento para igualar o banco pode esconder o custo e dificultar a próxima conciliação.
Checklist: propostas vigentes, mix comparável, custos fixos incluídos, prazo conferido, antecipação separada e depósitos conciliados. Veja capital de giro e margem dos produtos antes de decidir pelo controle financeiro.