mês.
Uma boa primeira versão cabe em poucas categorias que a empresa consegue manter. O gestor precisa saber quanto pretende vender, quanto essa venda consumirá e quais compromissos continuam mesmo se houver menos clientes.
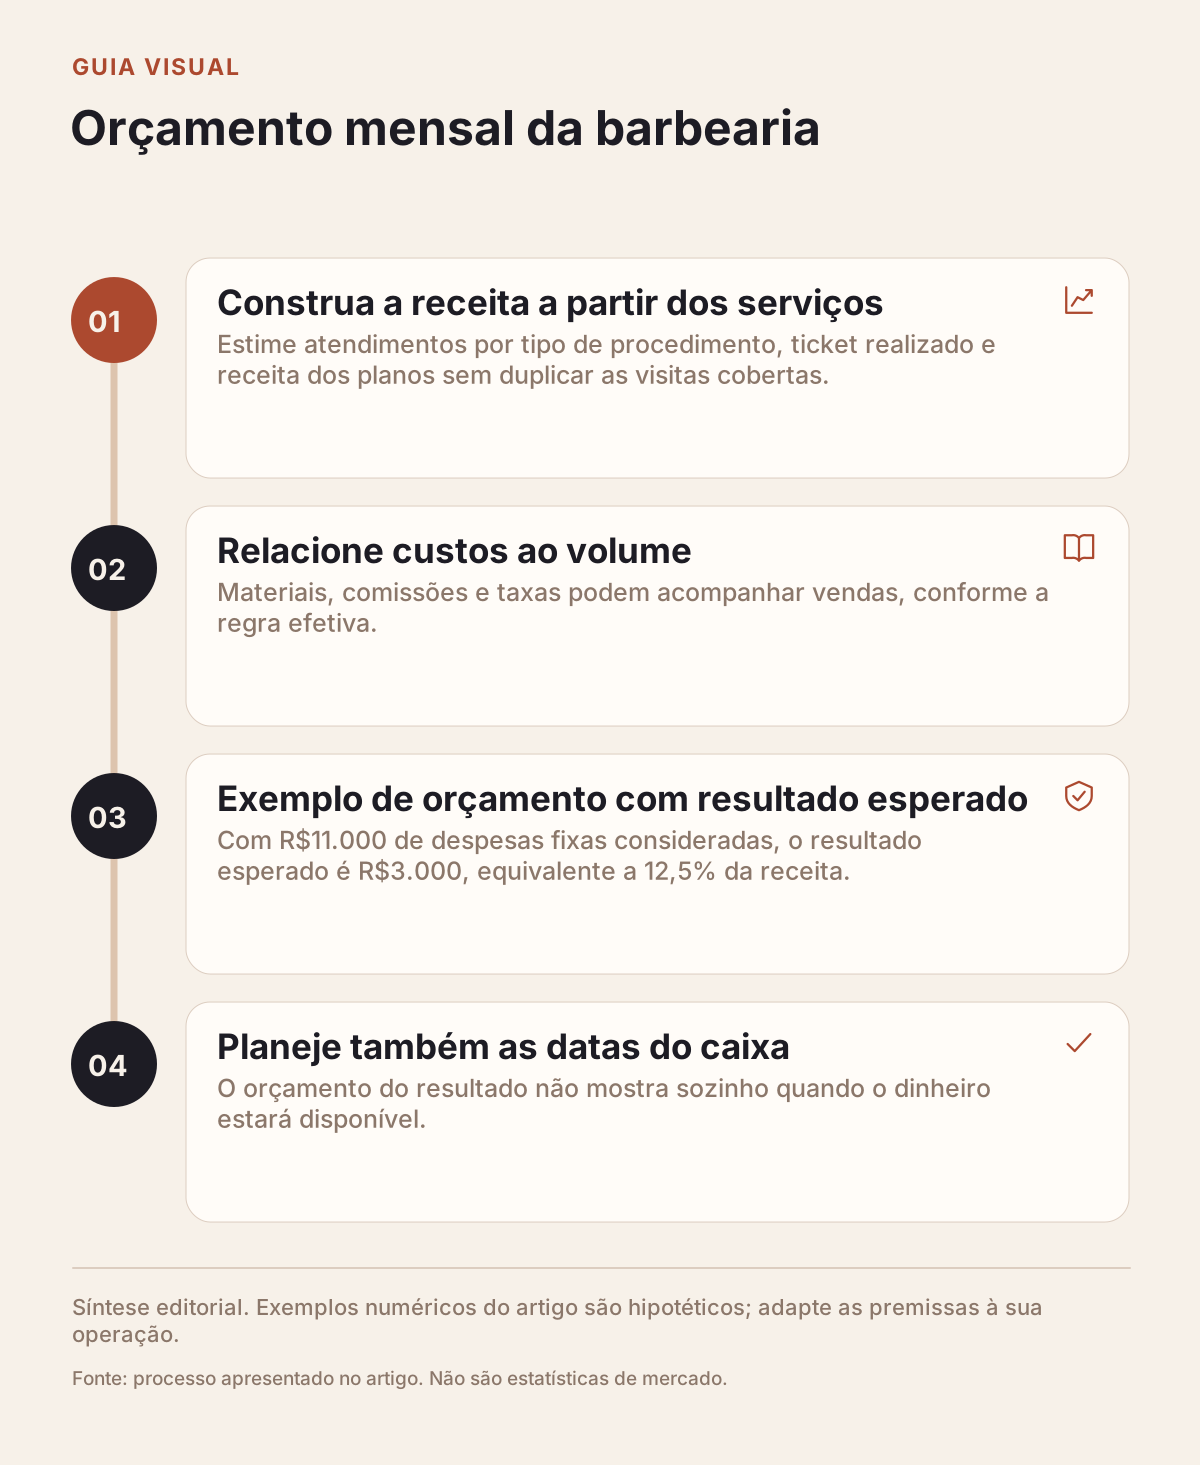
Construa a receita a partir dos serviços
Estime atendimentos por tipo de procedimento, ticket realizado e receita dos planos sem duplicar as visitas cobertas. Para produtos e bar/cozinha, use quantidade prevista e preço médio correspondente. Anote a origem das premissas: histórico, escala ou um teste comercial planejado.
Depois converta os serviços em minutos. Se a previsão exige mais tempo do que a escala disponível, ajuste volume, mix ou capacidade antes de considerar a receita como referência. A planilha não deve vender minutos que a operação não possui.
Relacione custos ao volume
Materiais, comissões e taxas podem acompanhar vendas, conforme a regra efetiva. Despesas de estrutura têm outra lógica. Classifique cada item e marque os valores ainda estimados. Impostos devem seguir o enquadramento real, com orientação contábil.
| Categoria | Premissa a registrar | Conferência do mês |
|---|---|---|
| Serviços | Quantidade, preço e duração | Concluídos e valor realizado |
| Planos | Contratos, condições e ciclo | Cobranças e prestação sem duplicidade |
| Produtos | Quantidade e custo unitário | Vendas, consumo e perdas |
| Estrutura | Contratos e despesas previstas | Lançamentos por categoria |
| Investimentos | Necessidade e forma de pagamento | Separar da operação recorrente |
Exemplo de orçamento com resultado esperado
Uma simulação prevê R$24.000 de receita e R$10.000 de custos/despesas variáveis. Restam R$14.000 de contribuição. Com R$11.000 de despesas fixas consideradas, o resultado esperado é R$3.000, equivalente a 12,5% da receita.
Se a meta fosse R$5.000 nas mesmas condições, faltariam R$2.000. A solução não é escrever o lucro desejado na última linha: é testar receita adicional com contribuição suficiente, revisão de custos ou uma combinação. A capacidade e a procura devem sustentar qualquer aumento de volume.
Planeje também as datas do caixa
O orçamento do resultado não mostra sozinho quando o dinheiro estará disponível. Distribua recebimentos e pagamentos nas datas esperadas para identificar intervalos negativos. Uma compra parcelada e uma compra à vista podem ter o mesmo valor total e efeitos diferentes no mês.
O Sebrae apresenta o fluxo de caixa como instrumento de projeção dos compromissos. Use essa visão junto do orçamento para evitar que um resultado previsto positivo esconda uma falta de dinheiro intermediária.
Compare previsto e realizado por causa
Ao fechar o mês, separe diferença de volume, preço e custo. Receita menor pode resultar de menos atendimentos ou de mais descontos. Uma despesa acima do orçamento pode ser manutenção excepcional ou um contrato que foi estimado incorretamente.
Não reescreva a previsão antiga para fazê-la coincidir com o realizado. Preserve as versões e explique a mudança. Essa comparação ensina a fazer o próximo orçamento e permite reconhecer decisões tomadas com informações incompletas.
Perguntas que orientam a revisão
Posso usar o mês anterior? Como referência inicial, ajustando calendário, escala e eventos conhecidos. Copiar sem revisão perpetua erros.
Toda categoria precisa ser detalhada? O suficiente para explicar decisões e conferir lançamentos. Categorias amplas demais escondem causas; detalhe excessivo que ninguém mantém também atrapalha.
Como autorizar um gasto novo? Mostrar efeito no resultado e no caixa, comparar com a prioridade do negócio e registrar o responsável pela decisão.
Confira meta de lucro e projeção de faturamento. No controle financeiro da barbearia, teste se é possível comparar o período com os critérios usados no orçamento.