caixa.
Para o gestor, o desafio é distinguir venda, compromisso de pagamento e recebimento confirmado. Para a recepção, é encontrar a referência certa sem expor dados do cliente ou cobrar algo que já foi pago.
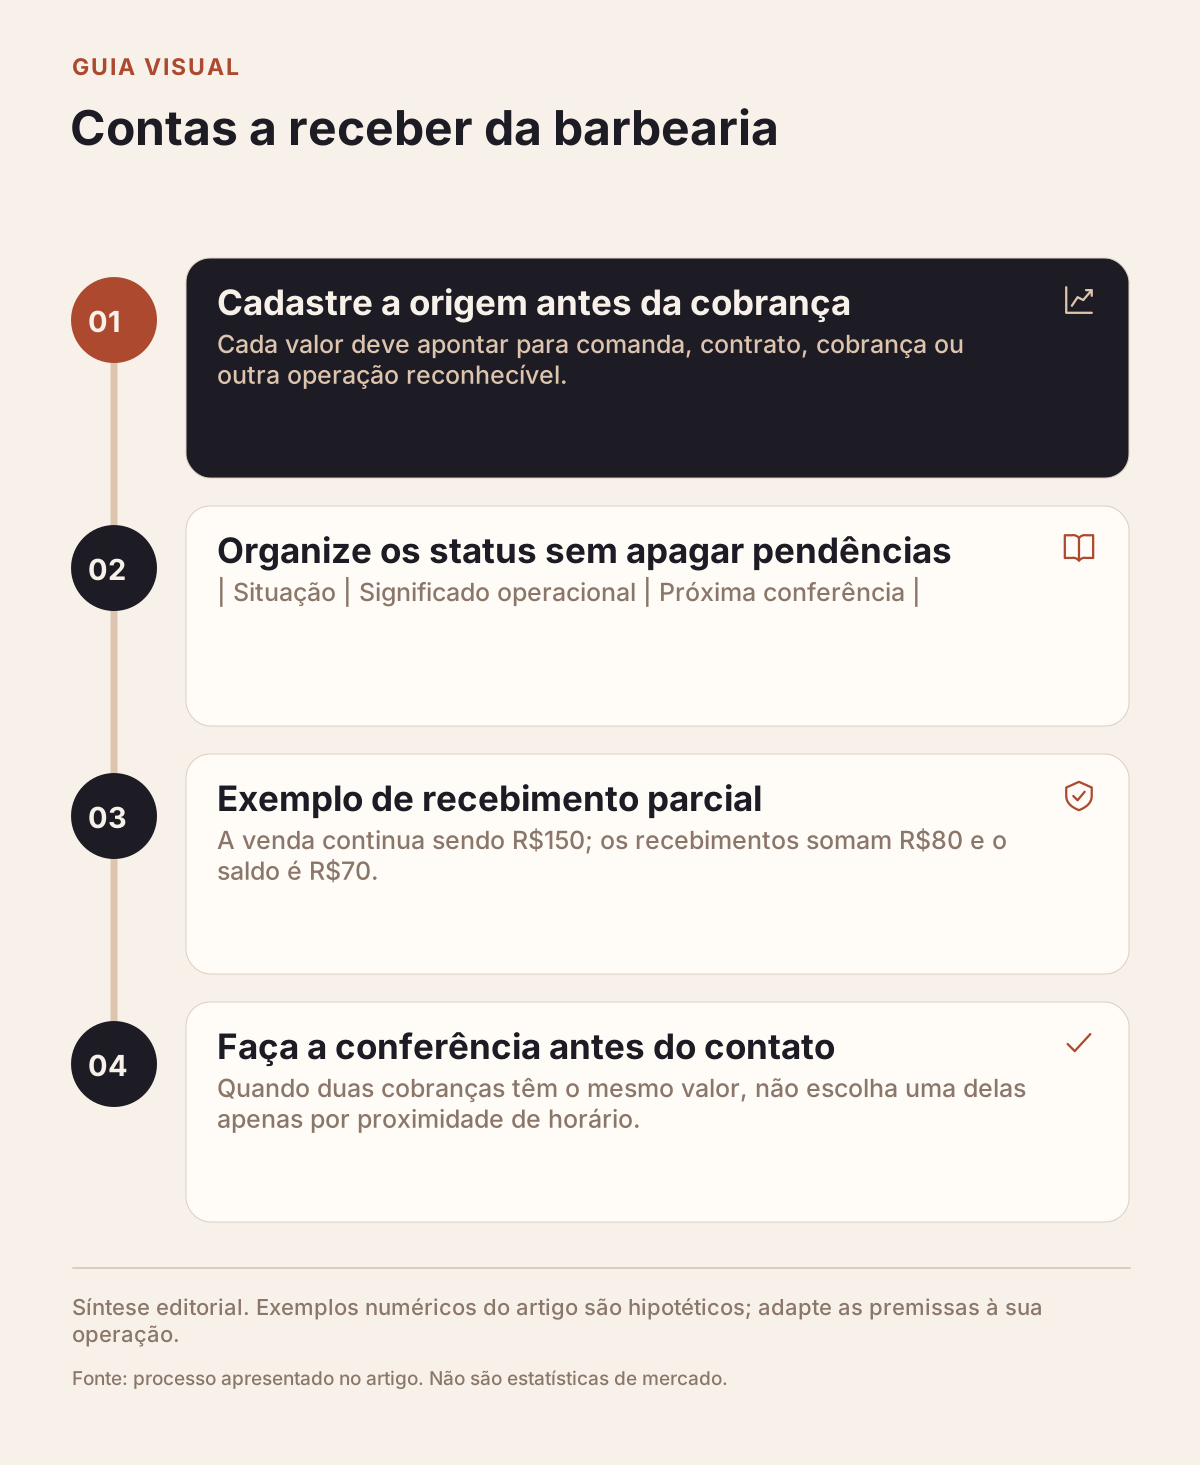
Cadastre a origem antes da cobrança
Cada valor deve apontar para comanda, contrato, cobrança ou outra operação reconhecível. Registre pessoa ou provedor responsável, valor original, abatimentos, vencimento e saldo. Se há mais de uma parcela, mantenha cada vencimento identificável.
Uma mensagem de “vou pagar amanhã” não é baixa. Uma imagem de comprovante precisa ser conferida no meio de recebimento. Também não confunda o valor que o cliente pagou com o líquido que o provedor depositará após taxas.
Organize os status sem apagar pendências
| Situação | Significado operacional | Próxima conferência |
|---|---|---|
| A vencer | Prazo ainda não chegou | Confirmar previsão de recebimento |
| Vencida | Prazo passou sem baixa | Verificar pagamento antes de contato |
| Parcial | Parte foi recebida | Conferir saldo restante |
| Liquidada | Recebimento confirmado | Guardar referência da baixa |
| Contestada | Valor precisa de análise | Suspender conclusões precipitadas |
Use uma regra comum para atraso. A data de corte do relatório importa: uma conta que vence hoje não deve aparecer da mesma forma que outra vencida há semanas sem explicar o critério.
Exemplo de recebimento parcial
Uma comanda hipotética de R$150 recebe R$80 por Pix confirmado. Restam R$70 para a data combinada. A venda continua sendo R$150; os recebimentos somam R$80 e o saldo é R$70. Ao receber o restante, a baixa deve completar a mesma obrigação, não criar uma nova venda de R$70.
Se houve um desconto autorizado de R$10 sobre o saldo, registre a alteração e o motivo. O recebimento final de R$60 mais R$80 iniciais totaliza R$140, com R$10 de desconto identificado. Sem esse registro, alguém pode cobrar uma diferença que foi negociada ou esconder uma falta de caixa.
Faça a conferência antes do contato
Consulte banco ou provedor, confira data, valor e referência. Pagamentos sem identificação devem ficar separados para investigação. Quando duas cobranças têm o mesmo valor, não escolha uma delas apenas por proximidade de horário.
Na assinatura, contrato ativo não comprova que todas as cobranças estão liquidadas. Confira o ciclo e a cobrança específica. A documentação do Mercado Pago sobre assinaturas e pagamentos diferencia esses objetos; a integração usada pela barbearia deve preservar essa distinção.
Contate com uma informação completa
Informe a referência, o vencimento e o saldo, oferecendo um caminho de conferência. Evite acusação ou exposição em grupos. Se o cliente informar que pagou, peça apenas o necessário para localizar e revise a pendência antes de repetir o contato.
O acesso aos dados financeiros deve acompanhar a função. Um integrante que não trata recebimentos não precisa consultar toda a carteira de clientes. Mantenha contas individuais e os cuidados orientados no guia da ANPD.
Rotina curta para manter o controle
- Diariamente: conferir entradas e baixas pendentes.
- Semanalmente: revisar vencidos por prazo e responsável.
- Antes de cobrar: checar pagamento e negociação anterior.
- Mensalmente: reconciliar saldo inicial, novas obrigações, baixas e saldo final.
Como conferir a carteira sem olhar apenas o total
Organize os vencidos por faixa de atraso e revise uma amostra das referências. Duas carteiras com o mesmo saldo podem ter riscos diferentes: uma reúne recebimentos previstos para amanhã; outra contém obrigações antigas contestadas. Não atribua uma probabilidade de pagamento sem base observada. Registre negociação e próximo prazo na obrigação original. Na conferência mensal, explique aumento por novas vendas, redução por recebimentos e ajustes autorizados. Uma baixa sem referência ou um cancelamento aplicado para diminuir o indicador precisa de investigação antes de entrar no relatório definitivo.
Na projeção, separe recebimento confirmado de uma expectativa ainda incerta. Leia sobre inadimplência dos planos e pagamento dividido. Teste a rastreabilidade no controle financeiro da barbearia.