bancário.
O caixa informa quando o dinheiro entrou e saiu. O resultado procura relacionar receitas e gastos ao período ao qual pertencem, segundo os critérios definidos. Para a demonstração contábil oficial, alinhe classificação e tratamento com o contador; a rotina gerencial não substitui esse trabalho.
Monte uma estrutura que explique a operação
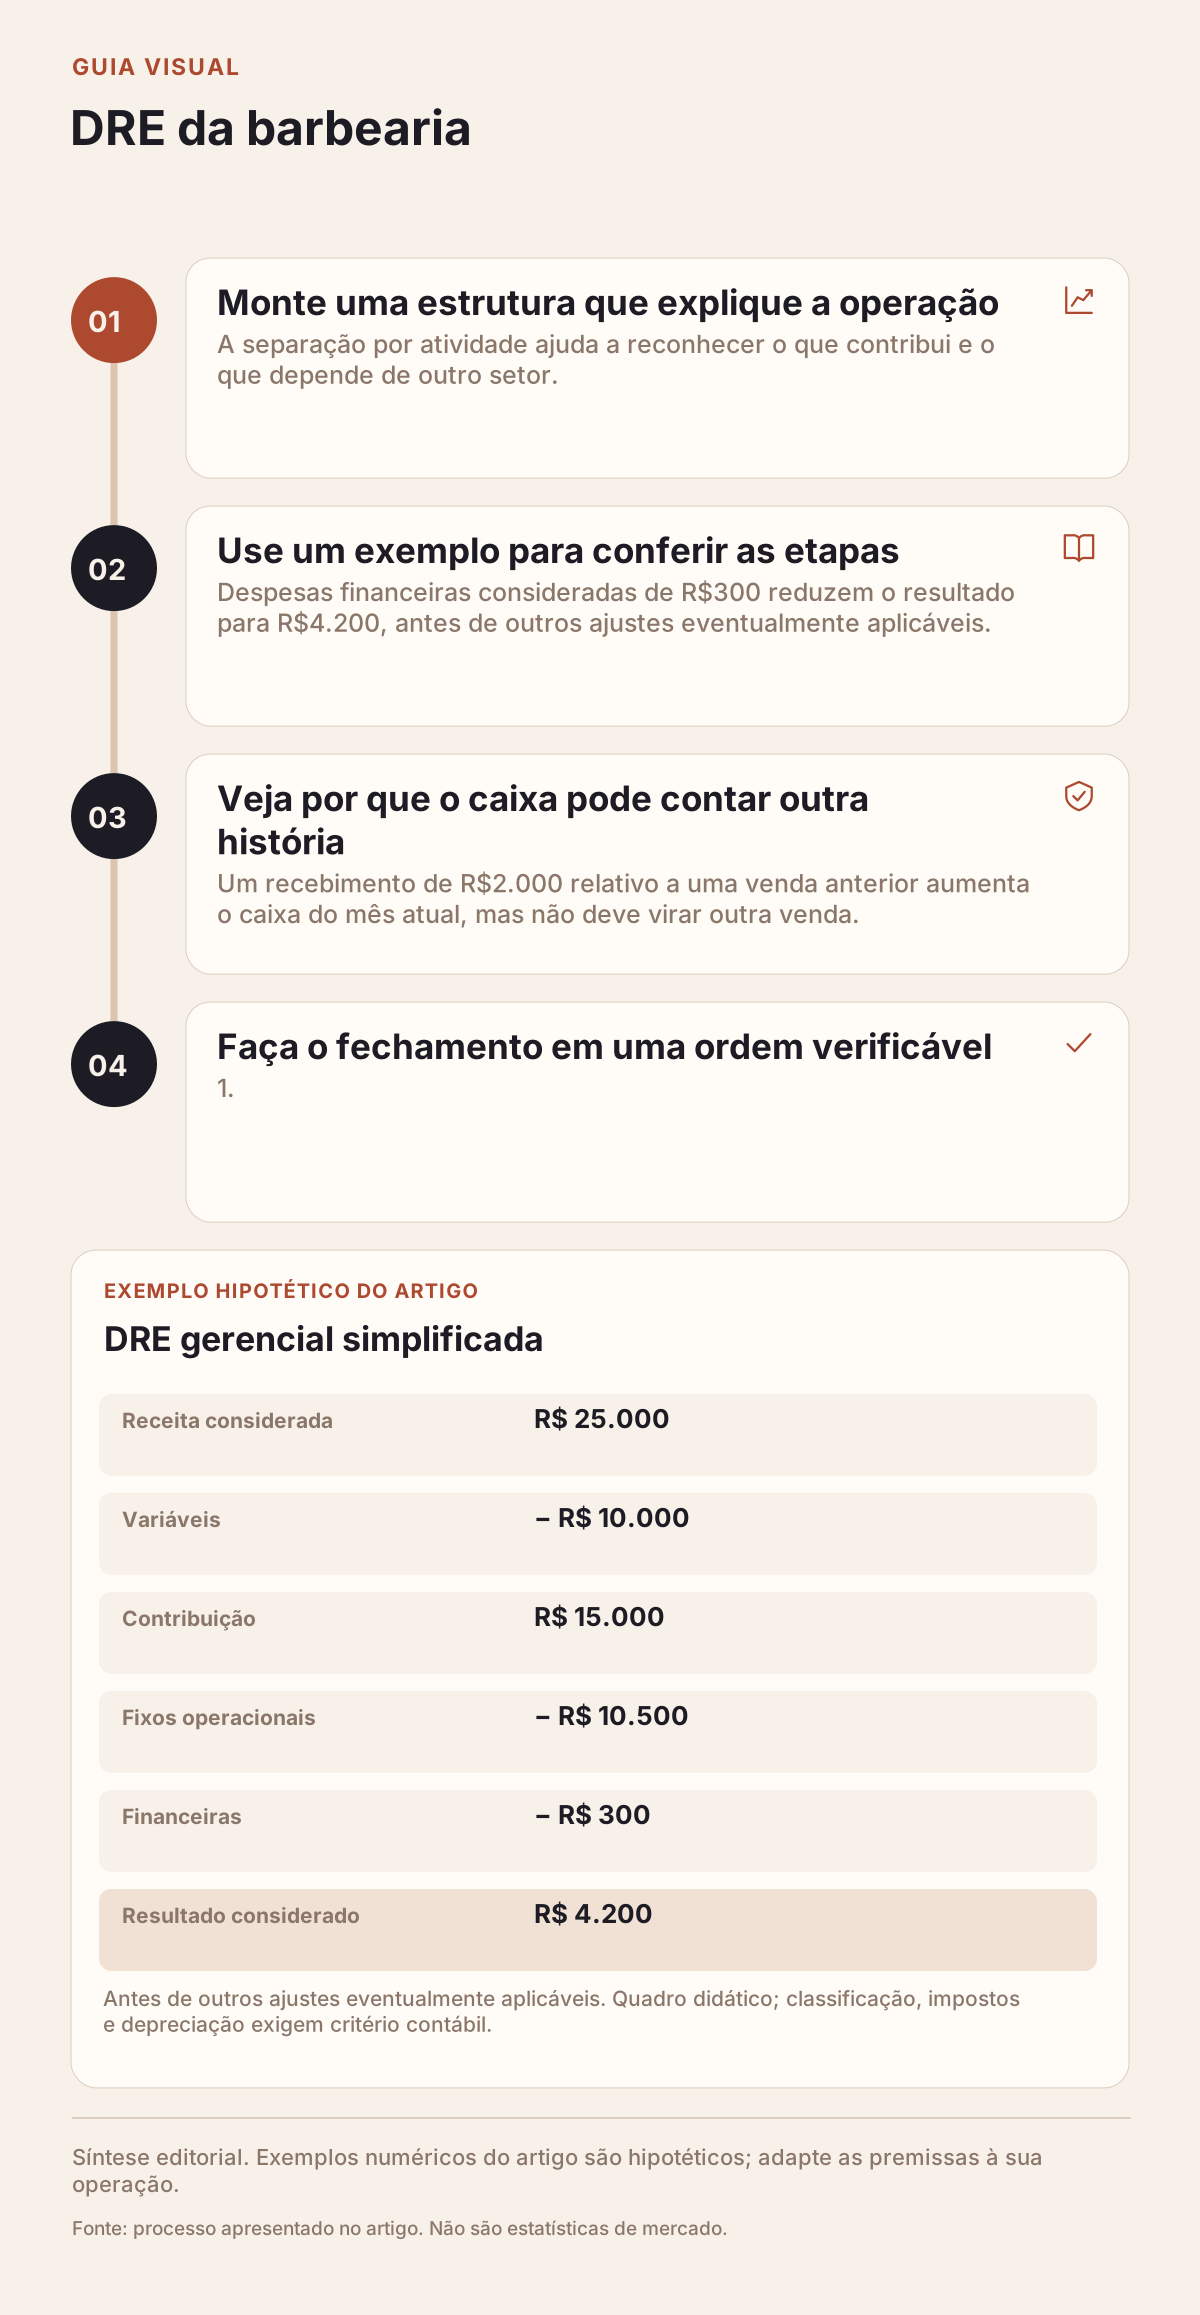
Separe serviços avulsos, assinaturas, produtos e bar/cozinha. Identifique cancelamentos e descontos de modo consistente. Depois organize custos relacionados às vendas e despesas da estrutura. A separação por atividade ajuda a reconhecer o que contribui e o que depende de outro setor.
Não jogue toda saída em uma categoria chamada “outros”. Uma compra de mercadoria, aquisição de equipamento e retirada do proprietário têm naturezas diferentes. Mesmo quando entram no mesmo dia no banco, seu tratamento no resultado exige avaliação própria.
Use um exemplo para conferir as etapas
Em uma simulação simplificada, a receita líquida considerada é R$25.000. Custos e despesas variáveis somam R$10.000; a contribuição é R$15.000. Despesas fixas operacionais de R$10.500 deixam R$4.500. Despesas financeiras consideradas de R$300 reduzem o resultado para R$4.200, antes de outros ajustes eventualmente aplicáveis.
| Linha gerencial | Valor hipotético | Pergunta de conferência |
|---|---|---|
| Receita considerada | R$25.000 | Há duplicidade ou cancelamento? |
| Variáveis | R$10.000 | Taxas, comissões e materiais estão completos? |
| Contribuição | R$15.000 | Quanto ajuda a pagar a estrutura? |
| Fixos operacionais | R$10.500 | O período está correto? |
| Financeiras | R$300 | O custo de crédito foi separado? |
O quadro é didático, não um modelo contábil universal. Impostos, depreciação e outros tratamentos precisam seguir o critério efetivo da empresa. Escrever a regra usada vale mais que produzir um número aparentemente preciso com classificações incompletas.
Veja por que o caixa pode contar outra história
Um recebimento de R$2.000 relativo a uma venda anterior aumenta o caixa do mês atual, mas não deve virar outra venda. Uma máquina comprada por R$5.000 reduz o banco; isso não significa automaticamente despesa operacional integral na DRE do mês. O tratamento de investimento e depreciação deve ser alinhado à contabilidade.
Nas assinaturas, cuidado com planos antecipados. Receber vários meses em uma única cobrança não significa que toda a prestação de serviço já ocorreu. Defina o tratamento gerencial e contábil com orientação adequada, mantendo recebimento e competência identificados.
Faça o fechamento em uma ordem verificável
- Conferir atendimentos e vendas do período.
- Revisar cancelamentos, devoluções e descontos.
- Conciliar custos, comissões, taxas e impostos considerados.
- Classificar despesas pelo período e pela finalidade.
- Explicar diferenças entre resultado e saldo de caixa.
O Sebrae oferece uma visão de gestão financeira para pequenos negócios. Use os conceitos para estruturar a rotina e leve divergências de classificação ao profissional responsável.
Transforme o fechamento em decisão
Compare meses equivalentes e investigue as linhas que mudaram. Margem menor pode vir de desconto, mix de produtos, material mais caro ou comissão lançada incorretamente. Crescimento da receita com estrutura mais cara pode reduzir o resultado mesmo quando a agenda parece melhor.
Pergunte: qual atividade contribuiu, qual gasto cresceu, o que é recorrente e o que foi excepcional? Defina uma ação com responsável e prazo. A DRE deve explicar a operação, não apenas produzir um arquivo ao fim do mês.
Como revisar uma classificação que mudou
Ao descobrir uma despesa lançada no grupo errado, preserve o documento e registre a correção. Se o critério de relatório mudar, confira se o período anterior foi reclassificado antes de comparar margens. Uma melhoria aparente pode vir apenas da transferência de um gasto para outra linha. Apresente a regra utilizada e diferencie correção de cadastro de mudança real na operação. Quando o gestor e o contador usam relatórios distintos, identifique finalidade e período de cada um. A conciliação exige explicar as diferenças, sem forçar resultados a serem iguais.
Veja lucro da barbearia pequena e receita de assinaturas. Ao avaliar o controle financeiro, teste a conferência de um mês com os seus critérios.