diferentes.
Para quem está planejando abrir ou tentando entender o resultado atual, a melhor resposta começa com uma simulação de premissas explícitas. Ela permite testar o que muda quando há menos clientes, aumento de custos ou uma retirada maior do proprietário.
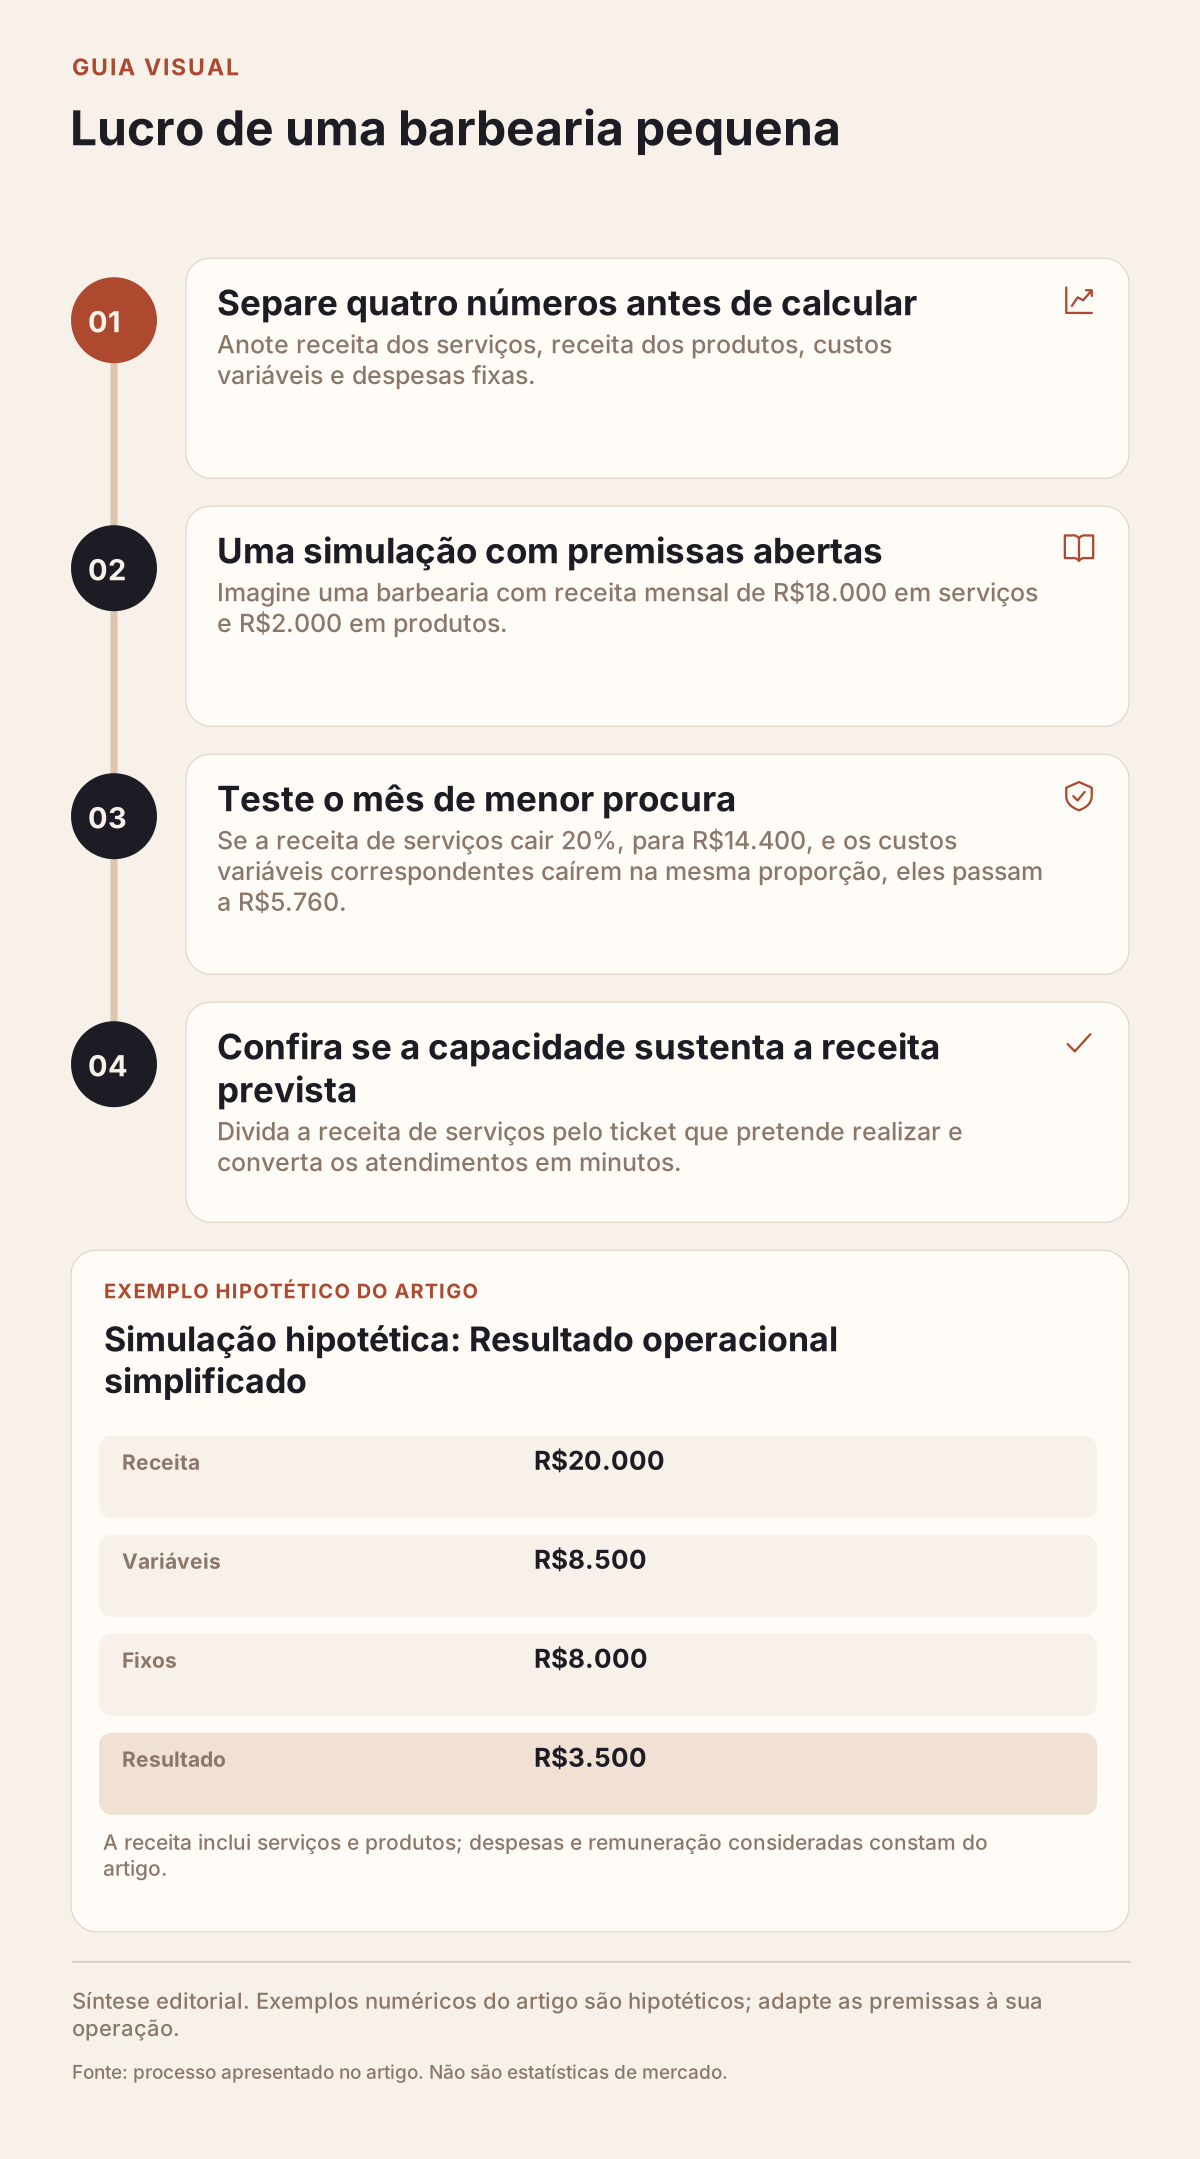
Separe quatro números antes de calcular
Anote receita dos serviços, receita dos produtos, custos variáveis e despesas fixas. Nos custos variáveis entram valores que acompanham a venda, como materiais, taxas e comissões conforme as regras aplicáveis. Nas despesas fixas, considere a estrutura necessária para operar durante o período.
Impostos devem ser considerados conforme o enquadramento efetivo, com orientação contábil. Não use uma alíquota encontrada em outra barbearia como se fosse universal. Também defina como a remuneração do proprietário entra na análise; ignorá-la pode produzir um lucro que depende de trabalho gratuito.
Uma simulação com premissas abertas
Imagine uma barbearia com receita mensal de R$18.000 em serviços e R$2.000 em produtos. Os custos variáveis dos serviços somam R$7.200 e os dos produtos R$1.300. A contribuição total é R$11.500. Se as despesas fixas, incluindo remuneração de gestão definida no exemplo, forem R$8.000, o resultado operacional simplificado é R$3.500.
| Etapa da simulação | Valor hipotético |
|---|---|
| Receita total | R$20.000 |
| Custos e despesas variáveis | R$8.500 |
| Contribuição | R$11.500 |
| Despesas fixas consideradas | R$8.000 |
| Resultado simplificado | R$3.500 |
A margem sobre a receita seria 17,5%. O exemplo não inclui todas as particularidades contábeis possíveis e não representa média de mercado. Sua função é mostrar o caminho do cálculo e os dados que faltam para uma análise real.
Teste o mês de menor procura
Se a receita de serviços cair 20%, para R$14.400, e os custos variáveis correspondentes caírem na mesma proporção, eles passam a R$5.760. Mantendo produtos e despesas fixas, a contribuição será R$9.340 e o resultado R$1.340. A receita caiu R$3.600, enquanto o lucro caiu R$2.160.
Essa diferença explica por que faturamento e lucro não variam necessariamente no mesmo percentual. Parte da estrutura continua sendo paga mesmo com menos clientes. Em um negócio real, nem todos os custos variáveis acompanham o volume de forma perfeitamente proporcional; compras mínimas e perdas podem alterar o resultado.
Confira se a capacidade sustenta a receita prevista
Divida a receita de serviços pelo ticket que pretende realizar e converta os atendimentos em minutos. Se R$18.000 exigem trezentos serviços de R$60, confira se escala, duração e procura comportam esse volume. Uma planilha pode aceitar uma ocupação impossível; a agenda não deve prometer o mesmo.
Considere ainda descontos, assinaturas e serviços extras. A visita coberta por mensalidade não pode entrar como venda avulsa adicional sem uma receita correspondente. Produtos vendidos no bar e cozinha devem ter custos próprios, sem usar a margem do corte como aproximação.
Compare resultado e dinheiro disponível
Mesmo com lucro, a empresa pode ter pouco caixa por causa de prazos, estoque ou investimento. Da mesma forma, um empréstimo aumenta saldo bancário sem criar lucro operacional. O Sebrae apresenta a separação entre receitas, custos, despesas e impostos na gestão financeira.
Revise mensalmente: vendas conferidas, custos completos, despesas da estrutura, remuneração do dono e recebimentos em aberto. Se algum dado falta, marque a estimativa e busque a informação antes de tomar uma decisão permanente.
O que muda quando o dono também atende
Se a receita depende do trabalho do proprietário, descreva a remuneração considerada no cenário. Um negócio pode apresentar sobra porque esse trabalho não foi incluído, e depois não conseguir contratar alguém para substituí-lo. Simule a operação com a remuneração adequada e compare a capacidade que continuaria disponível durante uma ausência. Esse exercício não define o enquadramento contábil da retirada; mostra uma dependência econômica que precisa ser reconhecida. Use a comparação para planejar cobertura e preço, sem concluir que todo proprietário deve receber o mesmo valor.
Leia sobre DRE da barbearia e capital de giro. Conheça a proposta de controle financeiro e confira se cada total permite chegar ao lançamento que o explica.