Margem é uma relação entre resultado e receita. Confundir as duas medidas pode fazer a barbearia acreditar que atingiu um lucro que não existe, mesmo quando a conta parece simples.
O Sebrae explica o markup como multiplicador aplicado ao custo. A ferramenta pode ajudar na precificação, mas depende do que foi incluído na base e dos percentuais escolhidos. Um multiplicador copiado de outra empresa não comprova sustentabilidade no seu negócio.
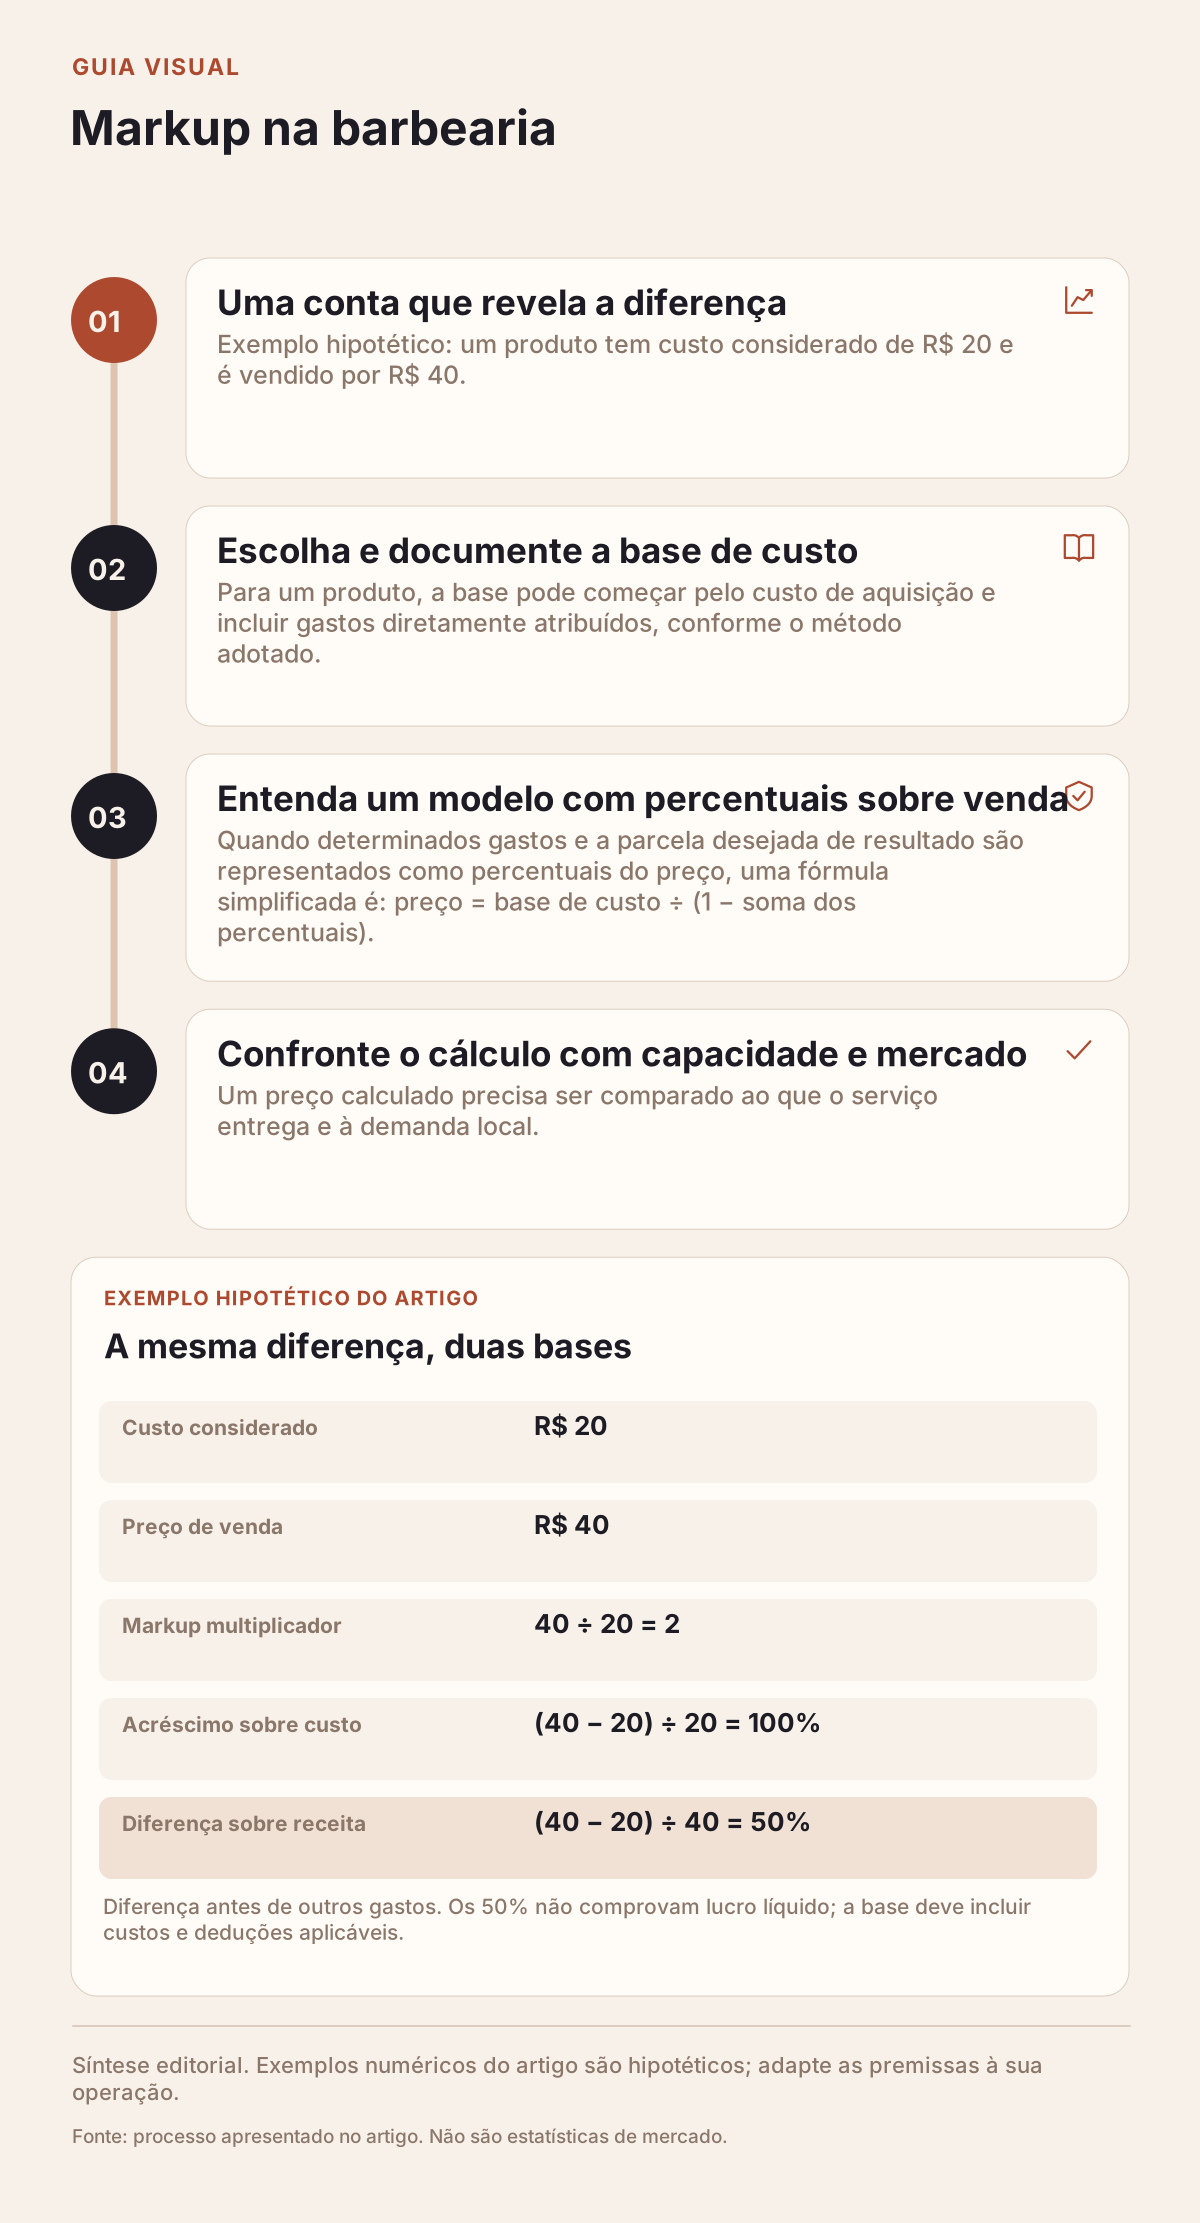
Uma conta que revela a diferença
Exemplo hipotético: um produto tem custo considerado de R$ 20 e é vendido por R$ 40. O multiplicador sobre esse custo é 2. O acréscimo corresponde a 100% do custo. A diferença de R$ 20 representa 50% do preço de venda, antes de considerar outros gastos.
Chamar essa diferença de “100% de margem” troca o denominador. O percentual de acréscimo usa custo; a margem usa receita. Além disso, a diferença ainda não é necessariamente lucro líquido: taxa, comissão, imposto e estrutura podem não estar naquela base.
| Medida no exemplo fictício | Conta | Resultado |
|---|---|---|
| Markup multiplicador | 40 ÷ 20 | 2 |
| Acréscimo sobre custo | (40 − 20) ÷ 20 | 100% |
| Diferença sobre receita | (40 − 20) ÷ 40 | 50% |
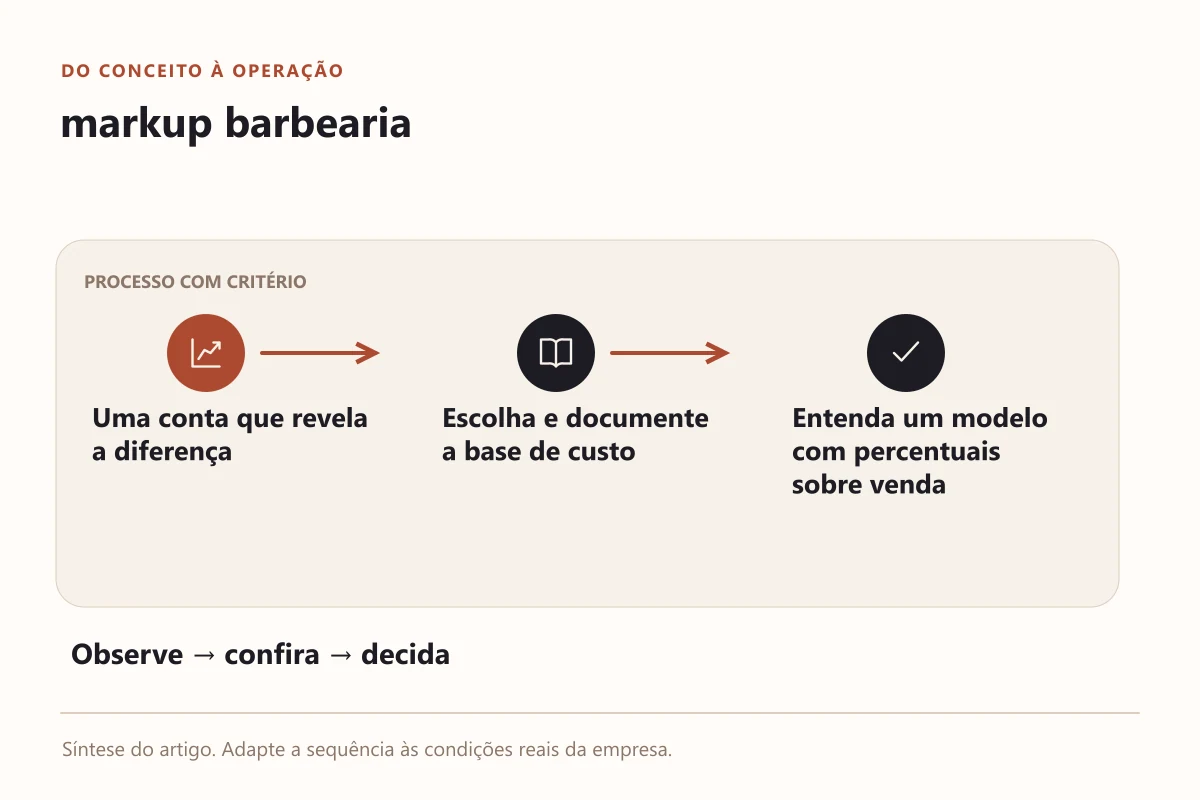
Escolha e documente a base de custo
Para um produto, a base pode começar pelo custo de aquisição e incluir gastos diretamente atribuídos, conforme o método adotado. Para um serviço, materiais e tempo exigem um raciocínio diferente. Se parte da estrutura foi rateada para a base, registre esse critério.
Não inclua a mesma comissão na base em reais e novamente no percentual sobre venda. Também não use uma taxa histórica de um meio de pagamento para todas as operações sem conferir as condições atuais. O tratamento tributário precisa ser definido com a contabilidade, não com uma alíquota inventada no cadastro.
Um campo vazio precisa permanecer como custo a revisar. Converter ausência de informação em zero torna o multiplicador menor e pode sugerir um preço insuficiente.
Entenda um modelo com percentuais sobre venda
Quando determinados gastos e a parcela desejada de resultado são representados como percentuais do preço, uma fórmula simplificada é: preço = base de custo ÷ (1 − soma dos percentuais). Ela só faz sentido quando a base e os percentuais foram definidos sem duplicação.
Exemplo didático, com percentuais fictícios: base de R$ 30; conjunto de despesas percentuais de 25%; parcela desejada de resultado de 20%. O divisor é 1 − 0,25 − 0,20 = 0,55. O preço calculado fica aproximadamente R$ 54,55, e o multiplicador, 1,818.
Esses percentuais não são recomendação comercial nem tributária. O exemplo apenas demonstra a fórmula. Se houver estrutura não incluída na base ou nos percentuais, o resultado calculado não representa lucro líquido completo.
Quando a soma atinge ou ultrapassa 100%, o modelo não fornece um preço economicamente útil. Não force a planilha a produzir um número: revise premissas, custos e objetivo.
Confronte o cálculo com capacidade e mercado
Um preço calculado precisa ser comparado ao que o serviço entrega e à demanda local. Se o mercado não aceita o valor necessário nas condições atuais, a decisão pode envolver custo, composição do serviço, duração ou posicionamento. A conta não obriga o cliente a pagar.
Para serviços, observe contribuição por minuto e capacidade disponível. Dois procedimentos com o mesmo multiplicador podem ocupar tempos muito diferentes. Vender mais do serviço longo pode encher a agenda sem produzir o resultado desejado.
Para produtos, considere giro, perda e capital em estoque. Uma margem aparente alta não compensa necessariamente unidades paradas por meses ou itens que vencem antes de vender.
Revise o realizado depois de definir o preço
Compare tabela e venda efetiva. Descontos, combos, cortesia, mudança de custo e taxas alteram o resultado. Uma tabela formada corretamente pode gerar margem menor se a equipe concede abatimentos que não foram considerados.
Mantenha a data da revisão e os custos usados. Assim, o gestor consegue explicar por que o preço mudou e identificar quais premissas ficaram antigas. Não use o novo custo para reescrever resultados históricos como se ele sempre tivesse existido.
Leia como calcular margem por operação e como construir a tabela de preços. Avalie o controle financeiro para barbearia para revisar a base dos cálculos; preços e condições da plataforma devem ser consultados na proposta atual.