A gaveta de dinheiro é uma parte dessa conferência. Pix, cartão e outros meios precisam de verificação própria, porque nem toda receita entra fisicamente no caixa e nem todo pagamento aprovado fica disponível na mesma data.
Uma rotina bem definida permite localizar diferenças sem apagar o histórico. O objetivo não é chegar a um saldo esperado por qualquer edição, mas identificar a origem de recebimentos, retiradas, suprimentos e devoluções.
Abra o período com uma referência
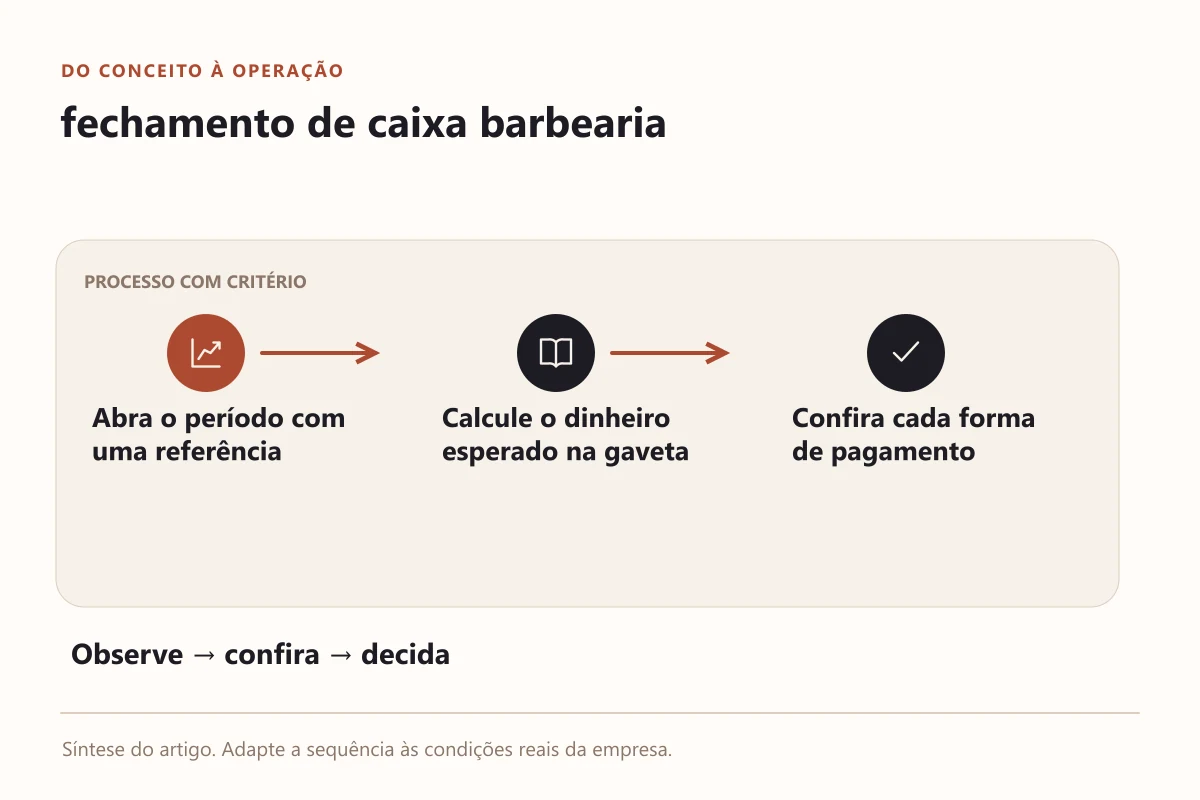
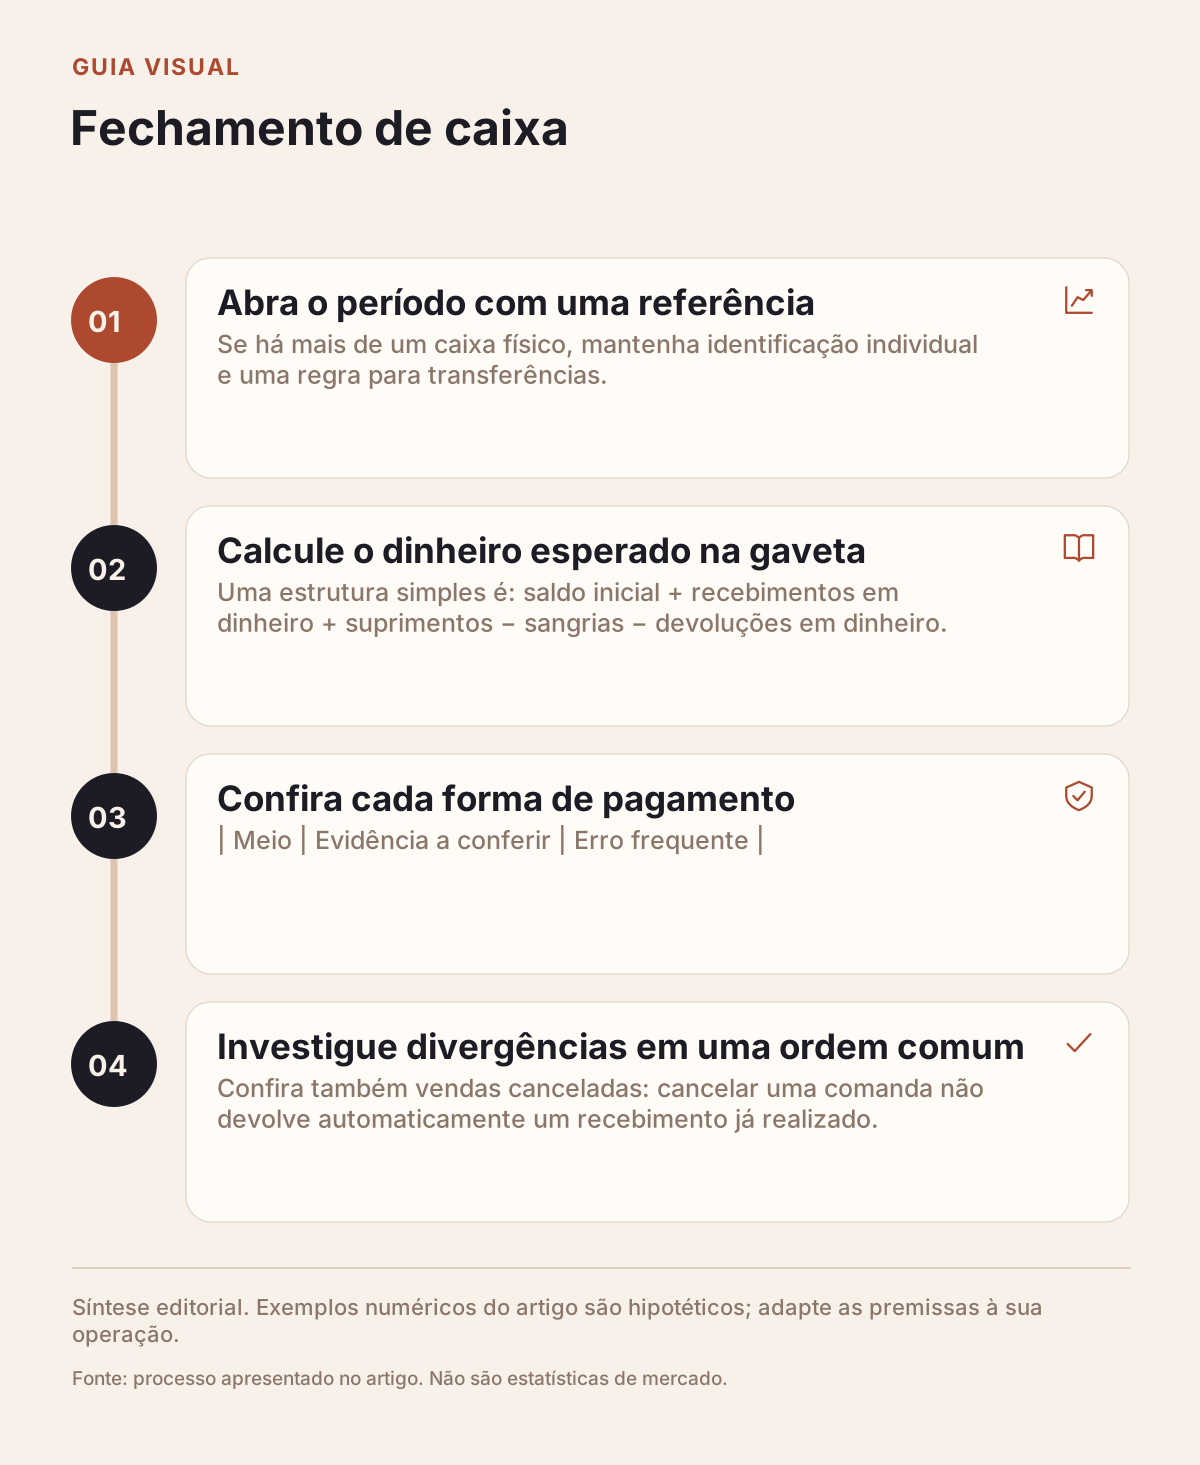
Registre o valor inicial em dinheiro, responsável e momento da abertura. Se há mais de um caixa físico, mantenha identificação individual e uma regra para transferências. Dinheiro de troco não é uma venda do dia.
Durante a operação, vincule cada recebimento à venda, comanda ou obrigação correspondente. Em pagamento dividido, registre as parcelas por meio. Um total recebido precisa ser conciliado com a operação; não deve ser criado novamente como outra receita ao trocar de conta.
Para devoluções, mantenha referência ao pagamento original e confirme a execução no canal adequado. Informar que o cliente tem direito a reembolso não é o mesmo que registrar uma devolução concluída.
Calcule o dinheiro esperado na gaveta
Uma estrutura simples é: saldo inicial + recebimentos em dinheiro + suprimentos − sangrias − devoluções em dinheiro. Inclua somente movimentos que realmente alteraram o dinheiro físico daquele caixa.
Exemplo hipotético: abertura de R$ 100, recebimentos de R$ 250, suprimento de R$ 50, sangria de R$ 200 e devolução em dinheiro de R$ 30. O saldo esperado é R$ 170. Se a contagem encontra R$ 165, a diferença é de menos R$ 5. Uma devolução feita por Pix não reduziria a gaveta nessa conta.
As cifras servem apenas para demonstrar o cálculo. A diferença não comprova uma causa específica. Pode haver erro de troco, recebimento classificado no meio errado ou movimento ainda não registrado.
Confira cada forma de pagamento
| Meio | Evidência a conferir | Erro frequente |
|---|---|---|
| Dinheiro | Contagem e movimentos do caixa | Sangria sem registro |
| Pix | Transação efetiva na conta ou provedor | Comprovante sem confirmação |
| Cartão | Operação aprovada e referência no provedor | Confundir aprovação com liquidação |
| Pagamento dividido | Soma dos recebimentos da operação | Duplicar o valor total da venda |
Taxas e prazos devem seguir o contrato atual do provedor. Não use percentuais genéricos como se fossem condições reais da empresa. Se o extrato mostra valor líquido, preserve a explicação do bruto e dos descontos para evitar diferenças aparentes.
Um pagamento pendente precisa continuar pendente. O fechamento não deve marcar como recebido apenas porque o cliente disse que pagou. Procure a referência correta e registre a decisão com o responsável.
Investigue divergências em uma ordem comum
Comece por operações sem vínculo, pagamentos repetidos e meios incorretos. Depois revise sangrias, suprimentos e devoluções. Confira também vendas canceladas: cancelar uma comanda não devolve automaticamente um recebimento já realizado.
Compare horários e responsáveis. Se houver mais de uma pessoa na recepção, o registro ajuda a localizar o momento da diferença sem depender de memória ou acusação. Trate a conferência como processo, não como conclusão antecipada sobre conduta.
Quando a origem for encontrada, registre a correção e a justificativa. Se continuar sem explicação, mantenha a diferença no fechamento com observação. Apagar uma venda ou criar uma despesa fictícia apenas para fechar o saldo prejudica os relatórios seguintes.
Preserve o fechamento como fotografia do período
O fechamento deve mostrar saldo esperado, contagem, diferença, responsáveis e data. Alterações posteriores precisam de histórico próprio. Reabrir e sobrescrever números sem rastreabilidade dificulta saber o que foi conferido originalmente.
Um comprovante interno pode apoiar a revisão ou a impressão do fechamento. Ele não substitui documento fiscal nem confirmação bancária. O material do Sebrae sobre fluxo de caixa ajuda a conectar a rotina diária à visão financeira, sem confundir saldo com resultado.
Depois de alguns dias, observe quais divergências se repetem. Se pagamentos divididos são a causa principal, treine esse fluxo. Se sangrias estão fora do registro, ajuste responsabilidade e momento do lançamento. A correção deve atuar na origem, além de resolver a diferença daquele dia.
Leia como estruturar o fluxo de caixa e quando uma planilha precisa de mais controle. Conheça o controle financeiro para barbearia e teste abertura, recebimento dividido e fechamento antes de adotar a rotina com a equipe.