O problema começa quando uma mesma venda aparece em várias abas, fórmulas são alteradas sem revisão ou ninguém sabe se um pagamento é previsto ou recebido. A decisão de migrar deve considerar essas limitações concretas.
Antes de acrescentar gráficos, organize a estrutura. Uma planilha que distingue operação, pagamento e custo oferece mais informação que um painel colorido alimentado por valores sem origem. A base deve permitir localizar o documento ou atendimento que explica cada número.
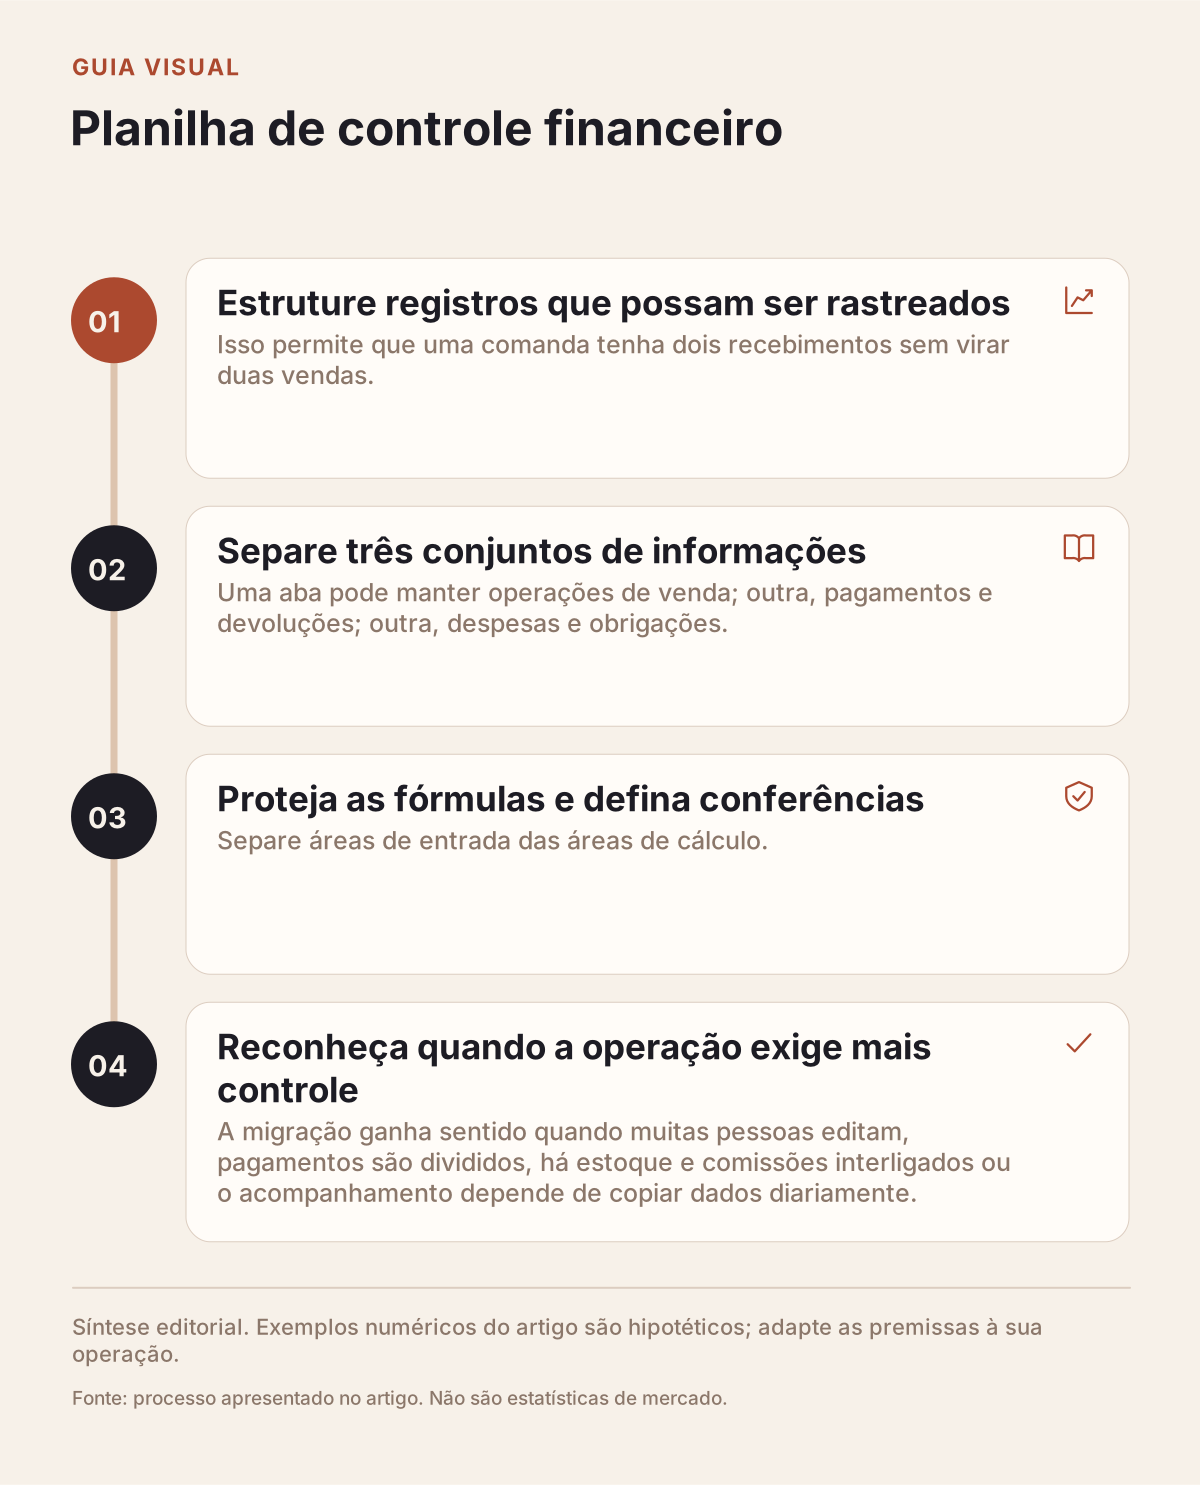
Estruture registros que possam ser rastreados
Use um identificador para cada operação e outro para cada pagamento. Isso permite que uma comanda tenha dois recebimentos sem virar duas vendas. Também permite localizar um estorno e vinculá-lo ao pagamento original.
| Campo | Utilidade prática |
|---|---|
| Identificador da operação | Evitar duplicação e relacionar registros |
| Tipo e descrição | Diferenciar serviço, produto, assinatura e despesa |
| Cliente ou fornecedor | Localizar a origem, quando conhecida |
| Data de competência | Organizar análise de resultado pelo critério adotado |
| Data prevista e data realizada | Separar projeção de dinheiro confirmado |
| Valor bruto, desconto e valor final | Explicar diferença entre tabela e venda |
| Forma de pagamento e conta | Conferir caixa físico e extratos |
| Situação e responsável | Mostrar pendência e quem registrou |
Defina listas de categorias para evitar que “energia”, “luz” e “conta elétrica” representem o mesmo gasto em grupos diferentes. Deixe uma área para observações, mas não substitua campos essenciais por textos livres.
Separe três conjuntos de informações
Uma aba pode manter operações de venda; outra, pagamentos e devoluções; outra, despesas e obrigações. Identificadores relacionam os conjuntos. Evite copiar o total da venda para cada linha de item e depois somar todas as linhas como receita.
Exemplo hipotético: uma comanda de R$ 120 foi paga com R$ 50 em dinheiro e R$ 70 no cartão. Há uma venda de R$ 120 e dois pagamentos que somam R$ 120. Se a planilha cria duas vendas de R$ 120, o faturamento fica duplicado; se usa apenas uma forma de pagamento, o fechamento fica incompleto.
Produtos exigem cuidado adicional. Compra de estoque gera saída de caixa, mas o custo da venda é relacionado aos itens efetivamente vendidos. Não subtraia a compra integral e novamente o custo de cada item no mesmo resultado operacional.
Proteja as fórmulas e defina conferências
Separe áreas de entrada das áreas de cálculo. Proteja fórmulas contra edição involuntária e mantenha uma versão de referência. Faça cópias controladas com data, sem espalhar várias versões chamadas “final”.
Crie verificações simples: venda sem situação, pagamento sem operação, valor negativo sem motivo de devolução e categoria vazia. Esses alertas não provam que o registro está certo, mas reduzem erros comuns antes que cheguem ao relatório.
Confira uma amostra com extratos e documentos. Se dez vendas selecionadas não podem ser explicadas, o problema não será resolvido pelo gráfico mensal. Corrija o processo de entrada e mantenha o motivo dos ajustes.
O material do Sebrae sobre fluxo de caixa reforça a utilidade de projetar entradas e saídas. Na sua estrutura, mantenha previsões identificadas e não as apresente como recebimentos confirmados.
Reconheça quando a operação exige mais controle
A migração ganha sentido quando muitas pessoas editam, pagamentos são divididos, há estoque e comissões interligados ou o acompanhamento depende de copiar dados diariamente. A necessidade de acesso individual também pesa: uma planilha compartilhada pode expor mais informações do que cada função necessita.
Liste o esforço atual: tempo de lançamento, reconciliação, busca de histórico e correção. Compare esse esforço com implantação, custo e manutenção da ferramenta pretendida. A proposta comercial deve informar condições atuais; não assuma um preço ou integração que não foi confirmado.
Migre com uma data de corte
Preserve a planilha original e prepare uma cópia para importação. Confira identificadores, duplicações, datas, formatos monetários e vínculos. Valores sem cliente ou documento suficiente devem permanecer marcados para revisão, em vez de receber associações inventadas.
Compare totais por período antes e depois. Faça testes de venda, recebimento parcial, despesa e devolução em ambiente apropriado. Só mude a referência operacional após conferir os resultados e treinar quem fará os registros.
Veja como organizar o fluxo de caixa e como realizar o fechamento diário. Se as relações entre agenda, comanda e pagamento já exigem mais rastreabilidade, avalie o controle financeiro para barbearia com seus próprios cenários.