Abaixo dele, essa estrutura não está sendo integralmente sustentada pelas vendas do período. Acima dele, existe espaço para resultado, sujeito aos demais custos e critérios utilizados.
O cálculo ajuda a transformar uma meta vaga, como “precisamos vender mais”, em uma pergunta concreta: qual volume é necessário com a composição atual de serviços e custos? Não oferece garantia de demanda nem substitui o planejamento de caixa.
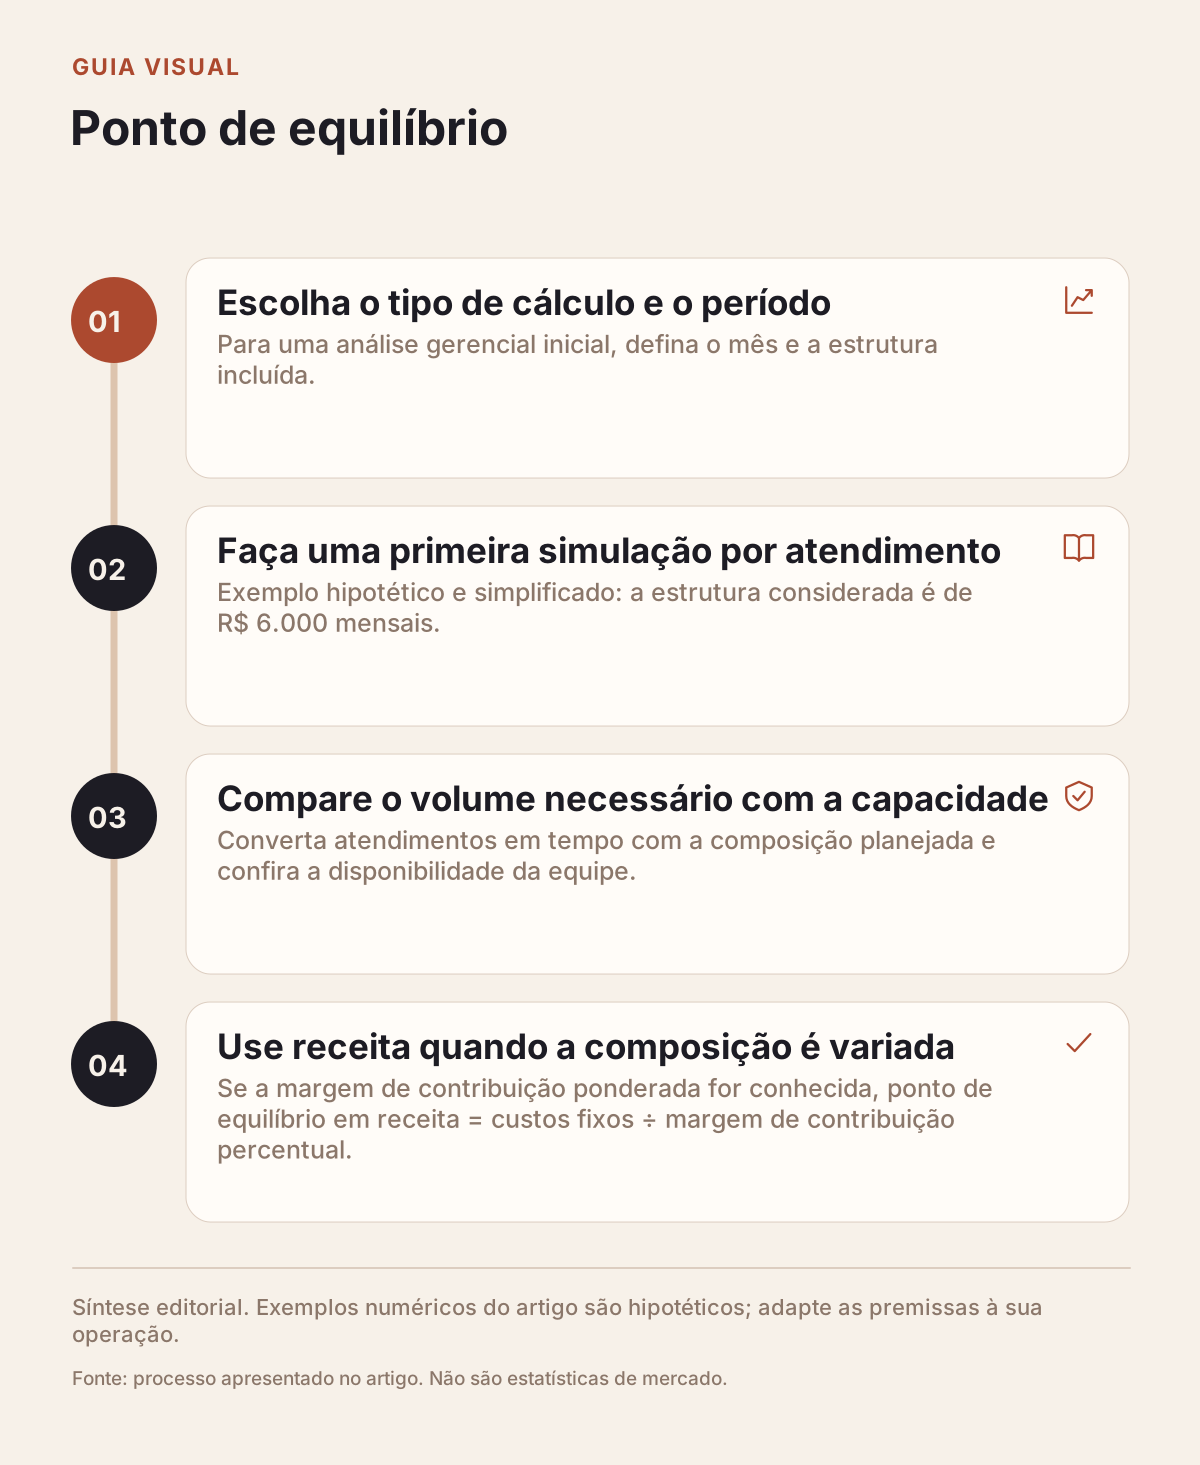
Escolha o tipo de cálculo e o período
Para uma análise gerencial inicial, defina o mês e a estrutura incluída. Liste aluguel, despesas recorrentes e outros custos fixos conforme o critério revisado com a contabilidade. Não trate como fixo tudo o que foi pago uma vez, nem como variável todo gasto pequeno.
Depois apure a contribuição dos serviços: receita efetiva menos custos variáveis. O guia de finanças do Sebrae apresenta a relação entre custos fixos e margem de contribuição no ponto de equilíbrio.
Se houver custos desconhecidos, identifique a limitação antes de calcular. Uma comissão ainda não configurada não pode ser considerada zero apenas para preencher o relatório.
Faça uma primeira simulação por atendimento
Exemplo hipotético e simplificado: a estrutura considerada é de R$ 6.000 mensais. Um atendimento típico gera R$ 30 de contribuição após custos variáveis. O ponto de equilíbrio seria 6.000 ÷ 30 = 200 atendimentos dessa composição.
Esse resultado depende de manter a contribuição de R$ 30. Se descontos ou aumento de custos a reduzirem para R$ 25, o volume necessário será 240. As cifras são exemplos, não média de mercado nem recomendação de preço.
Se a barbearia realiza vários serviços, não use o mais lucrativo como atendimento típico. Calcule uma média ponderada pela composição esperada ou prefira o modelo por receita. A proporção entre corte, barba e outros procedimentos altera o resultado.
Compare o volume necessário com a capacidade
Ponto de equilíbrio comercialmente desejável precisa caber na agenda. Converta atendimentos em tempo com a composição planejada e confira a disponibilidade da equipe.
Continuação hipotética: 200 atendimentos de quarenta minutos exigem 8.000 minutos, aproximadamente 133,3 horas. Se a capacidade útil da operação é menor que isso, não basta cobrar que a equipe venda mais. É necessário revisar preço, custos, duração, composição ou escala.
Também preserve intervalos e qualidade. Calcular capacidade usando todas as horas de funcionamento, sem descontar indisponibilidades, pode apresentar uma solução que não é executável.
| Mudança hipotética | Efeito provável a conferir |
|---|---|
| Custos fixos aumentam | Maior contribuição total necessária |
| Desconto reduz contribuição por visita | Mais atendimentos necessários |
| Produto extra com contribuição positiva | Pode ajudar a cobrir a estrutura |
| Mais horas com custo adicional | Capacidade e ponto de equilíbrio mudam juntos |
Use receita quando a composição é variada
Se a margem de contribuição ponderada for conhecida, ponto de equilíbrio em receita = custos fixos ÷ margem de contribuição percentual. Use o percentual em forma decimal na divisão.
Exemplo didático: R$ 6.000 de estrutura e contribuição ponderada de 40% resultam em R$ 15.000 de receita necessária. Não multiplique a receita por um percentual de lucro líquido e chame o resultado de contribuição: são medidas diferentes.
Assinaturas exigem um modelo próprio de utilização. A mensalidade gera receita; visitas cobertas consomem tempo e custos. Não some o preço avulso das visitas ao plano como receita adicional sem cobrança efetiva.
Prepare três cenários de decisão
Monte cenário esperado, demanda menor e custo maior. Informe quais premissas mudam em cada um. Essa análise revela se o negócio depende de uma ocupação muito alta para se sustentar e ajuda a priorizar ajustes.
Não confunda equilíbrio com remuneração satisfatória do investimento. Uma operação que cobre a estrutura pode ainda ficar abaixo da meta do proprietário. Se houver objetivo adicional de resultado, represente-o explicitamente no planejamento, sem mudar o significado do ponto de equilíbrio.
Também confira o calendário de pagamentos. Mesmo uma operação acima do equilíbrio pode ter dificuldade de caixa se recebe depois de pagar fornecedores e outras obrigações. Resultado e disponibilidade financeira precisam ser vistos em conjunto.
Leia como calcular margem de lucro e como organizar fluxo de caixa. Conheça o controle financeiro para barbearia e revise o cálculo com custos reais antes de transformar o volume necessário em uma meta para a equipe.